2026-10-12—2026-10-18|A股广泛走弱,收益集中于少数行业
执行摘要
本周A股整体呈现广泛弱势,31个行业中仅2个上涨,占比6.5%,正收益集中于食品饮料和银行。食品饮料、银行及家用电器的排名有所改善,通信延续弱势,电力设备和有色金属明显转弱。海外市场表现分化,英股相对强势、港股跌幅较小,美股多数指数及亚太市场走弱;原油上涨,贵金属走弱。行业价格表现与成交额较上周的变化并不一致,成交额变化不代表净流入。
全球市场相对表现
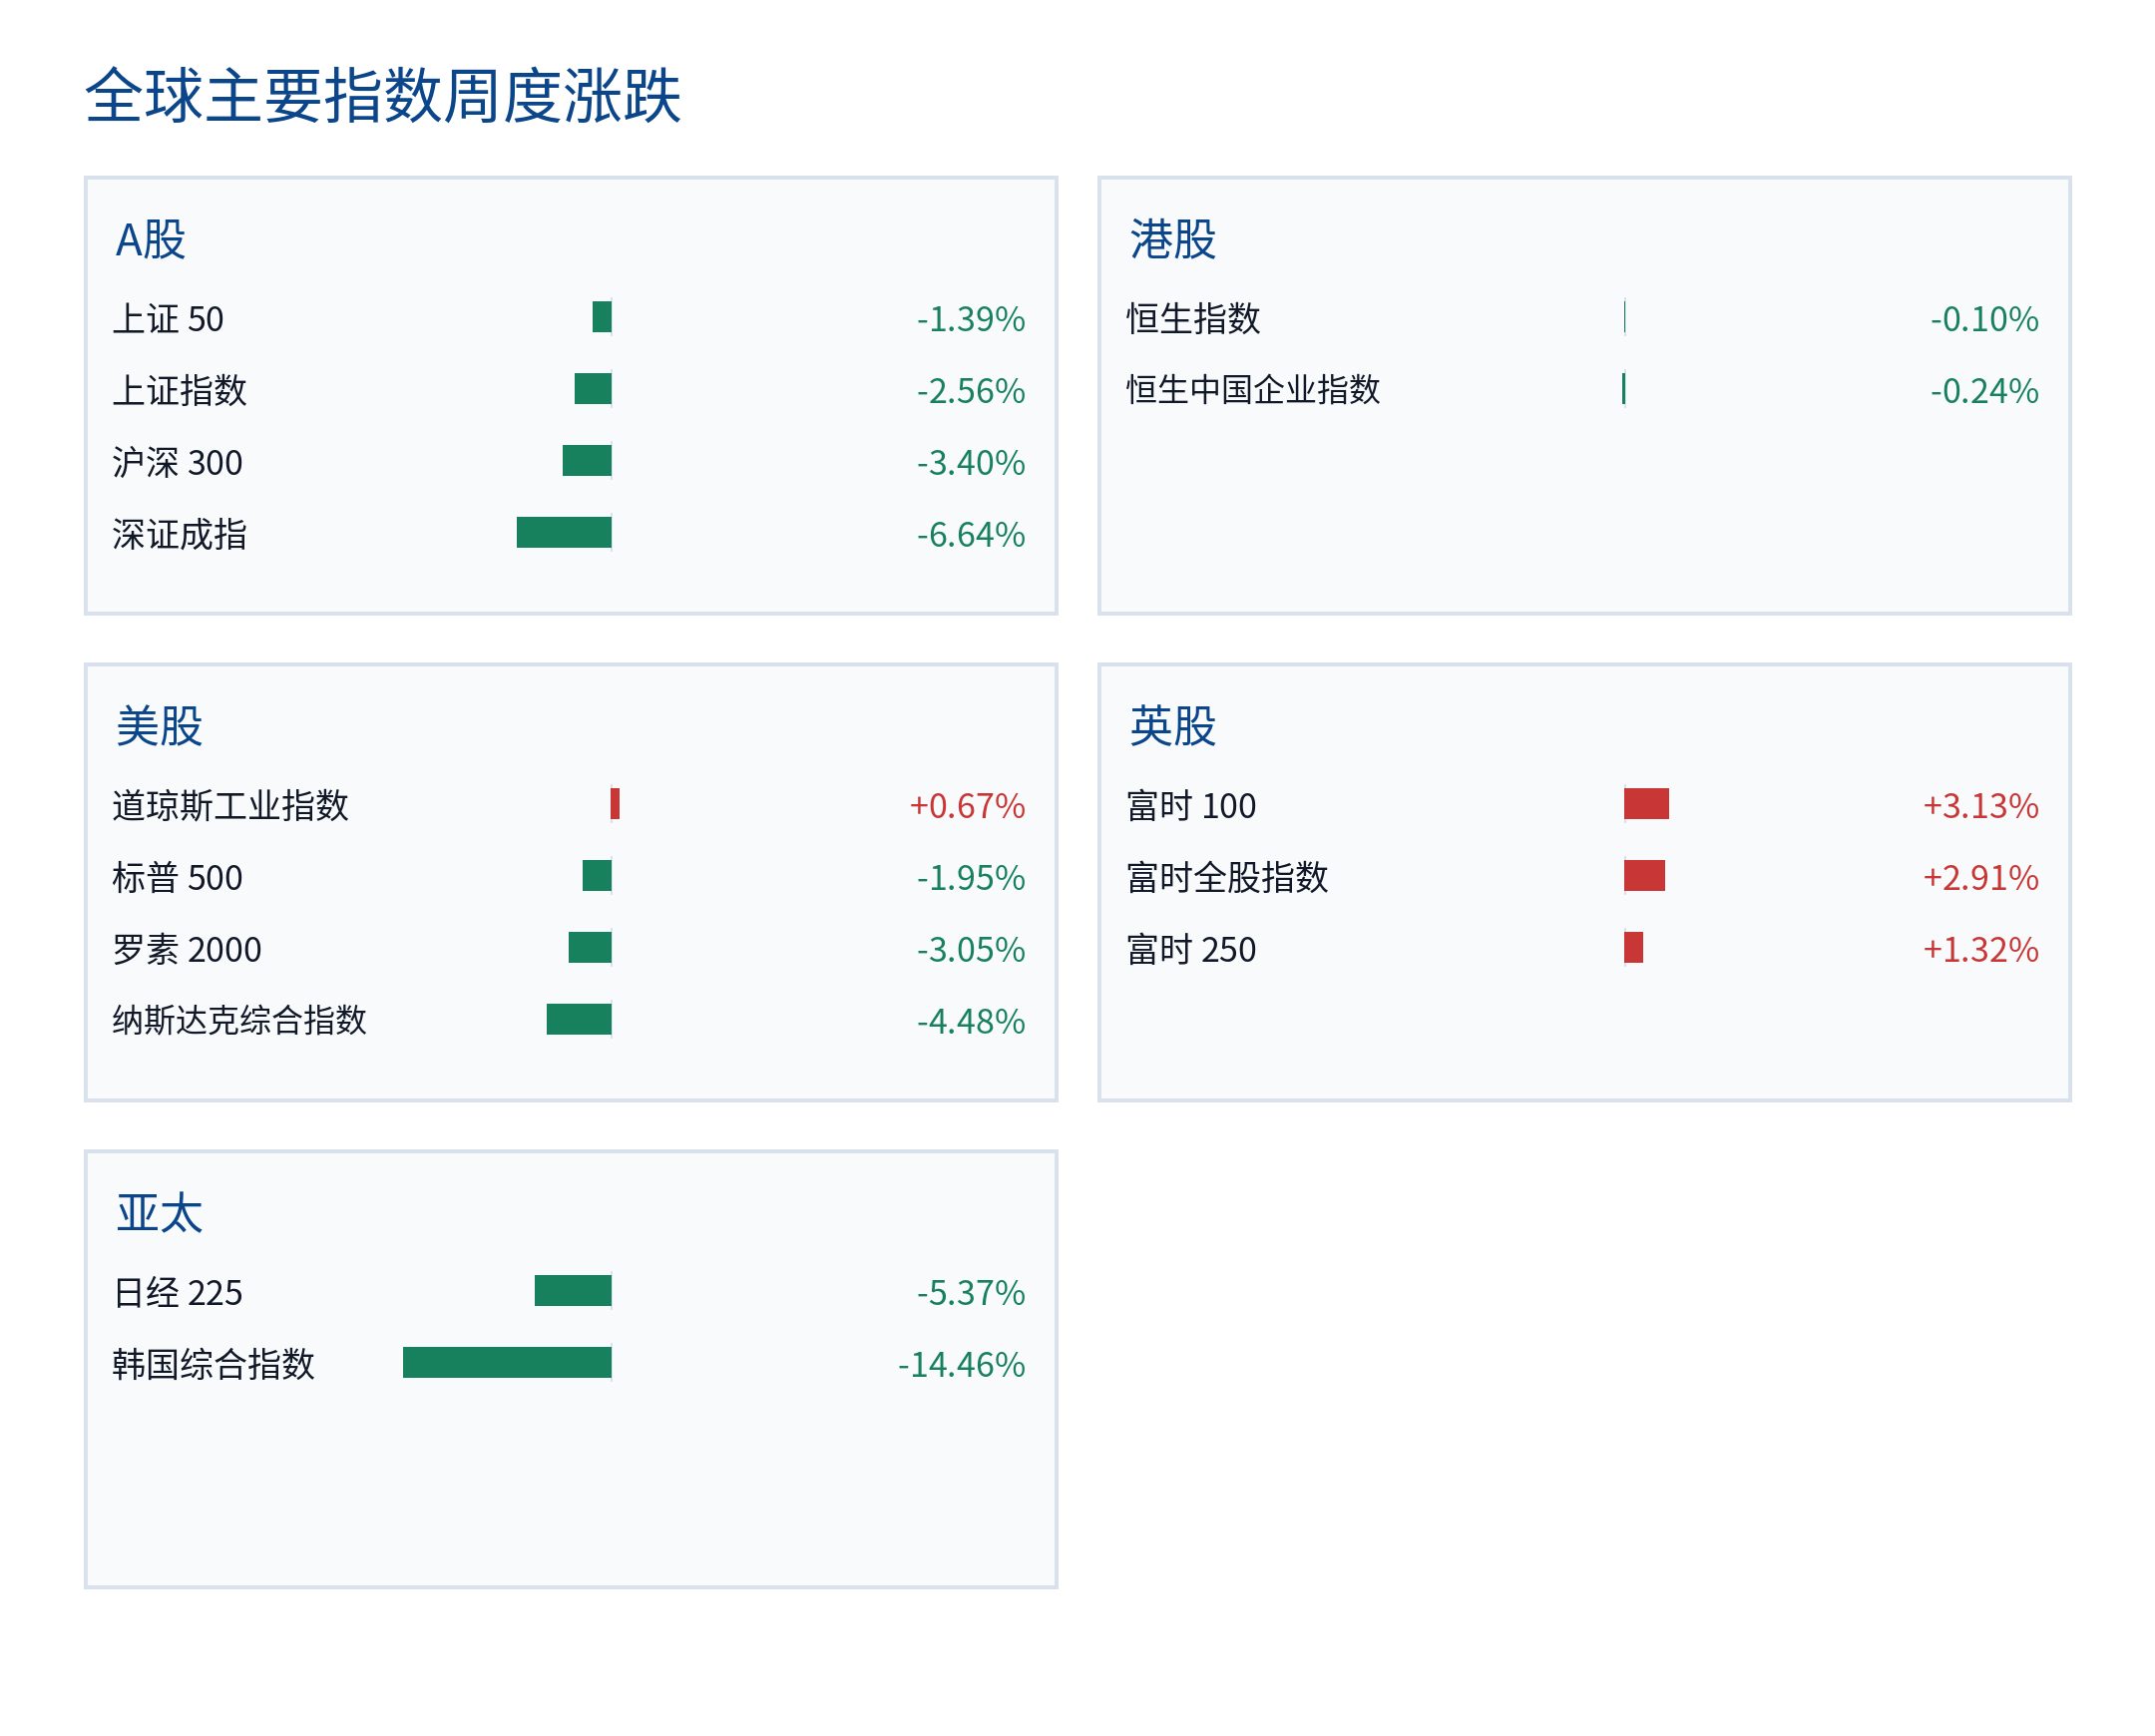
本周全球主要股票市场表现分化明显,英股位居前列,港股相对稳健,美股多数指数、A股及亚太市场普遍走弱。富时100上涨+3.13%,富时全股指数上涨+2.91%;恒生指数下跌-0.10%。美股方面,道琼斯工业指数上涨+0.67%,但标普500下跌-1.95%、纳斯达克综合指数下跌-4.48%;A股深证成指下跌-6.64%,韩国综合指数下跌-14.46%。各市场周度表现差异较大,未呈现一致方向。
大宗商品分化
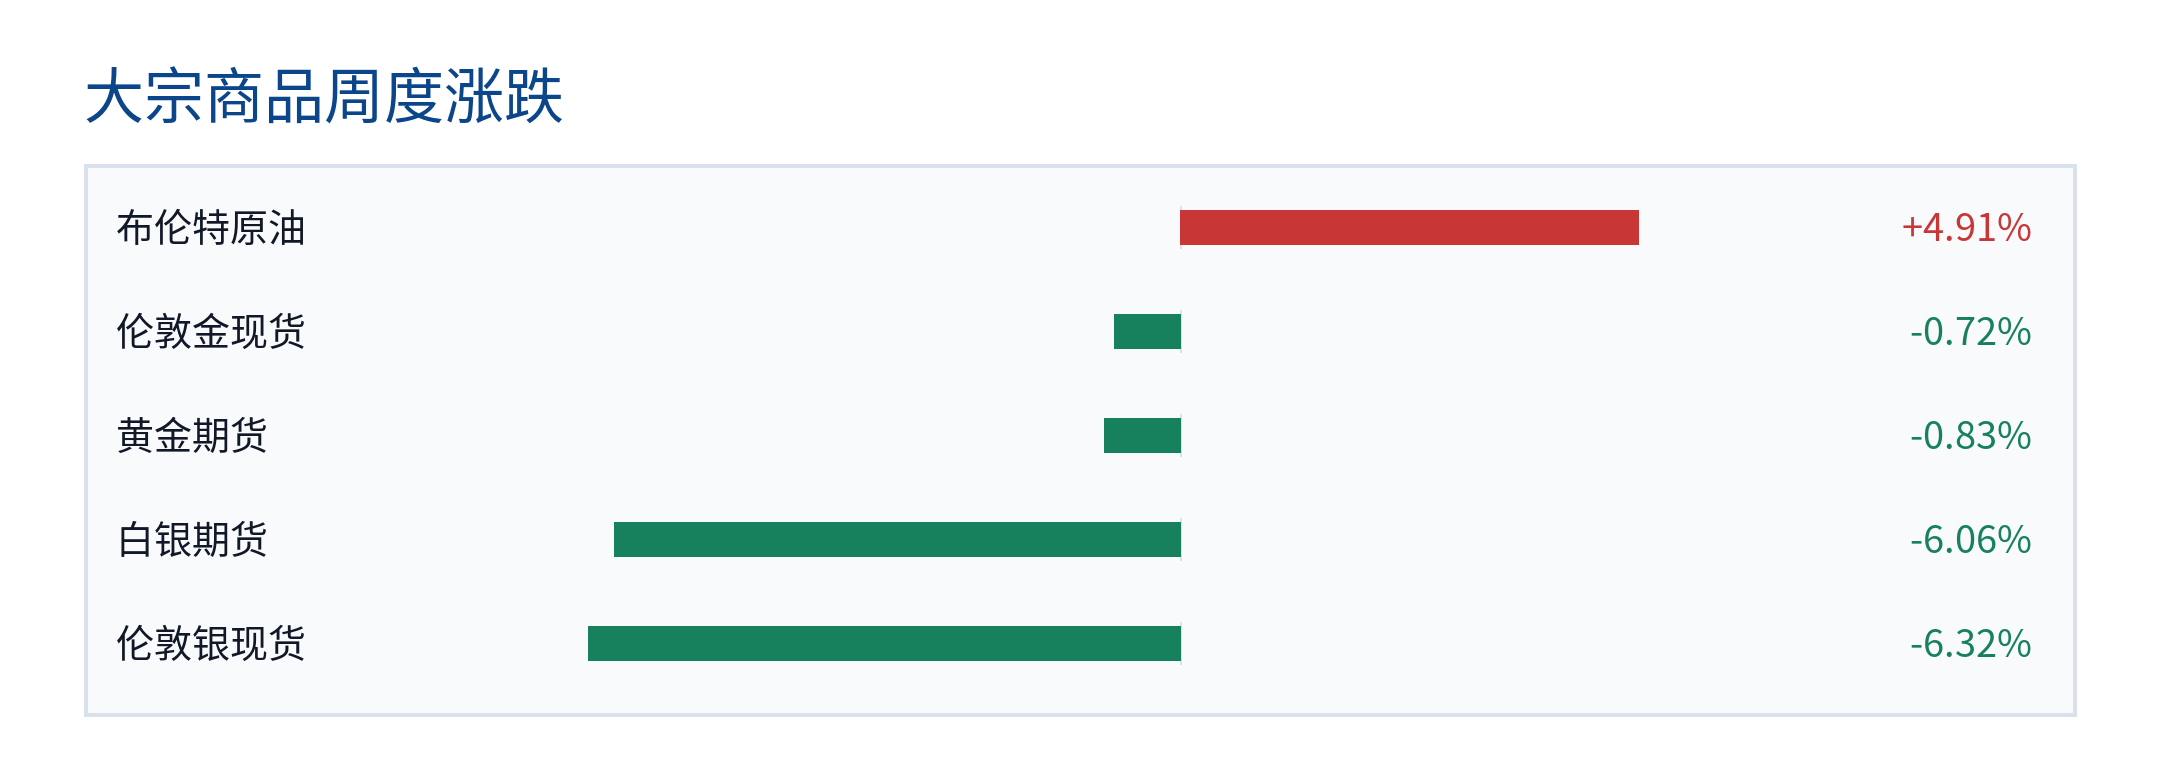
本周已提供具体数值的大宗商品呈现能源走强、贵金属走弱的分化。布伦特原油上涨+4.91%,伦敦金现货下跌-0.72%、黄金期货下跌-0.83%,白银期货下跌-6.06%、伦敦银现货下跌-6.32%。本节比较基于已提供的能源与贵金属数值;工业金属未提供可引用的具体表现,因此不对其与其他品种的相对强弱作出判断。
A股扩散度、集中度与行业轮动
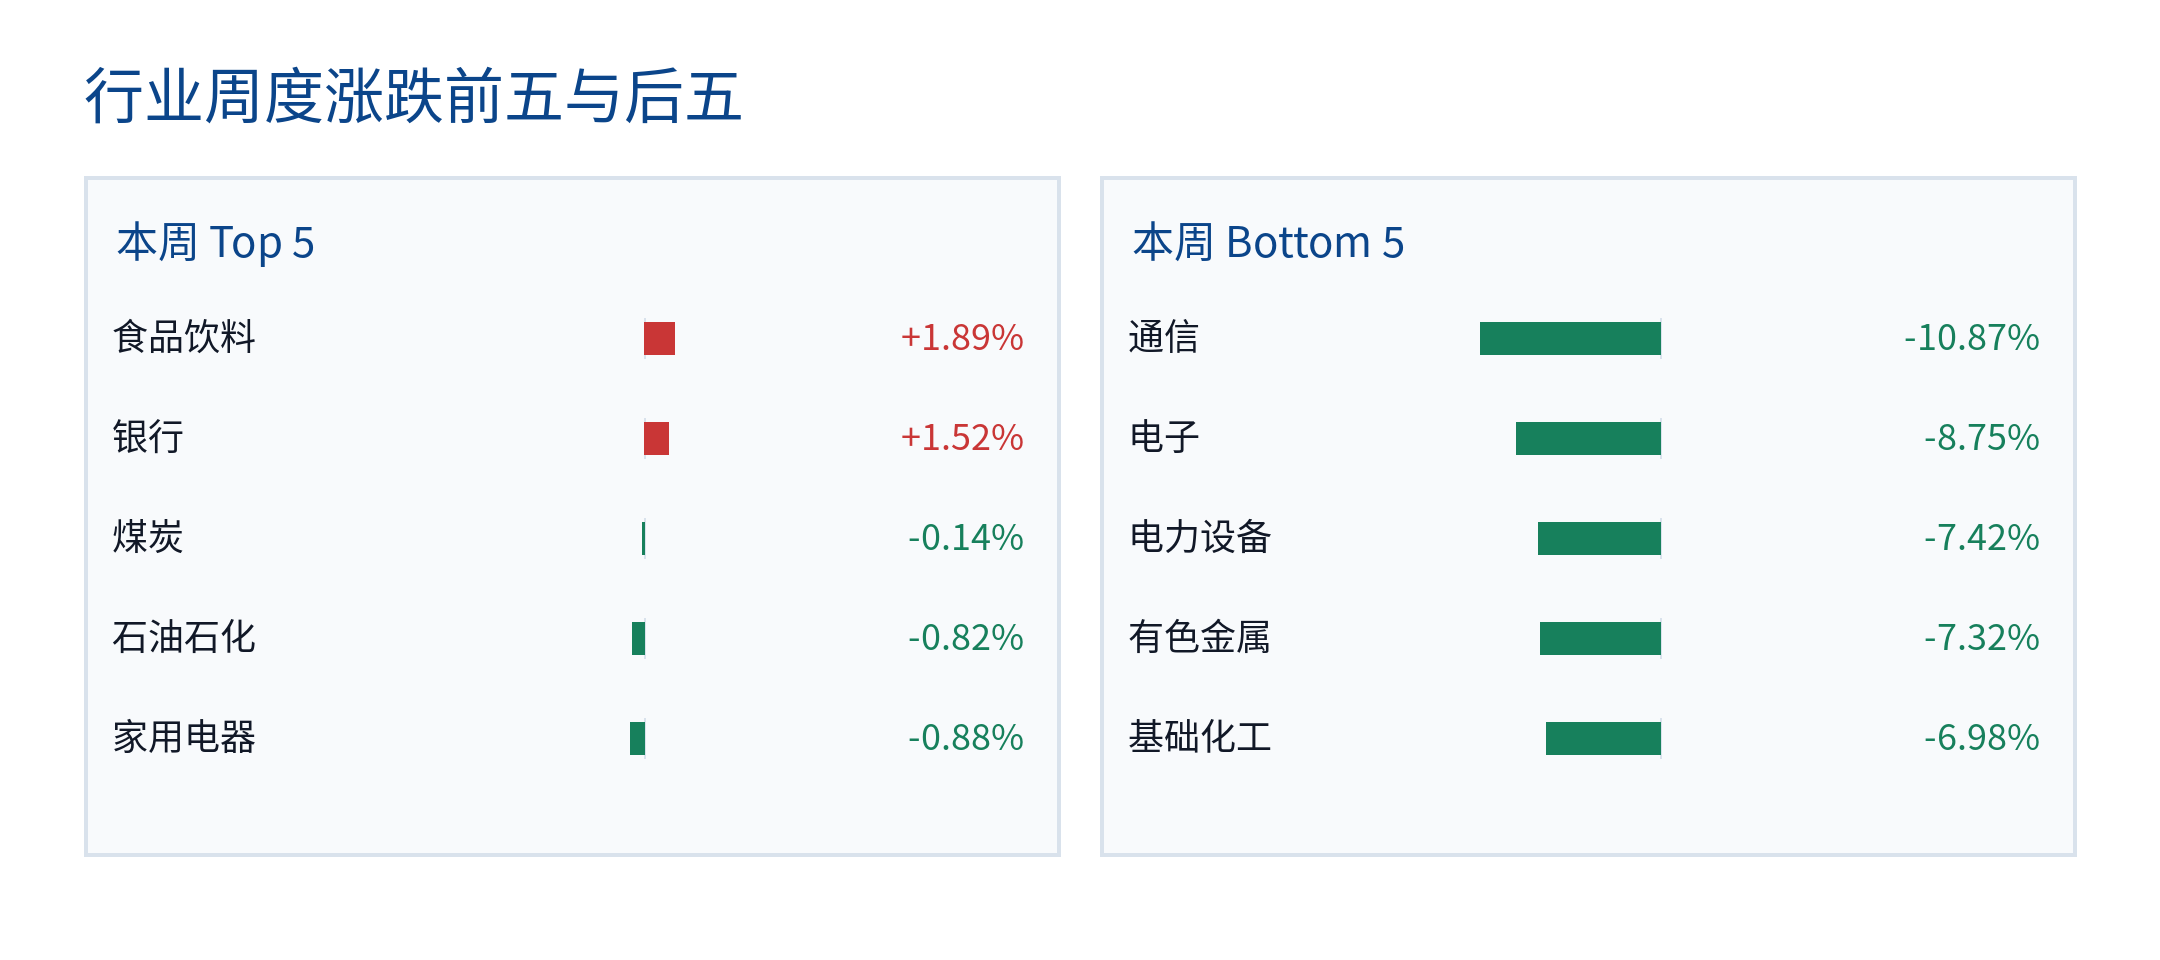
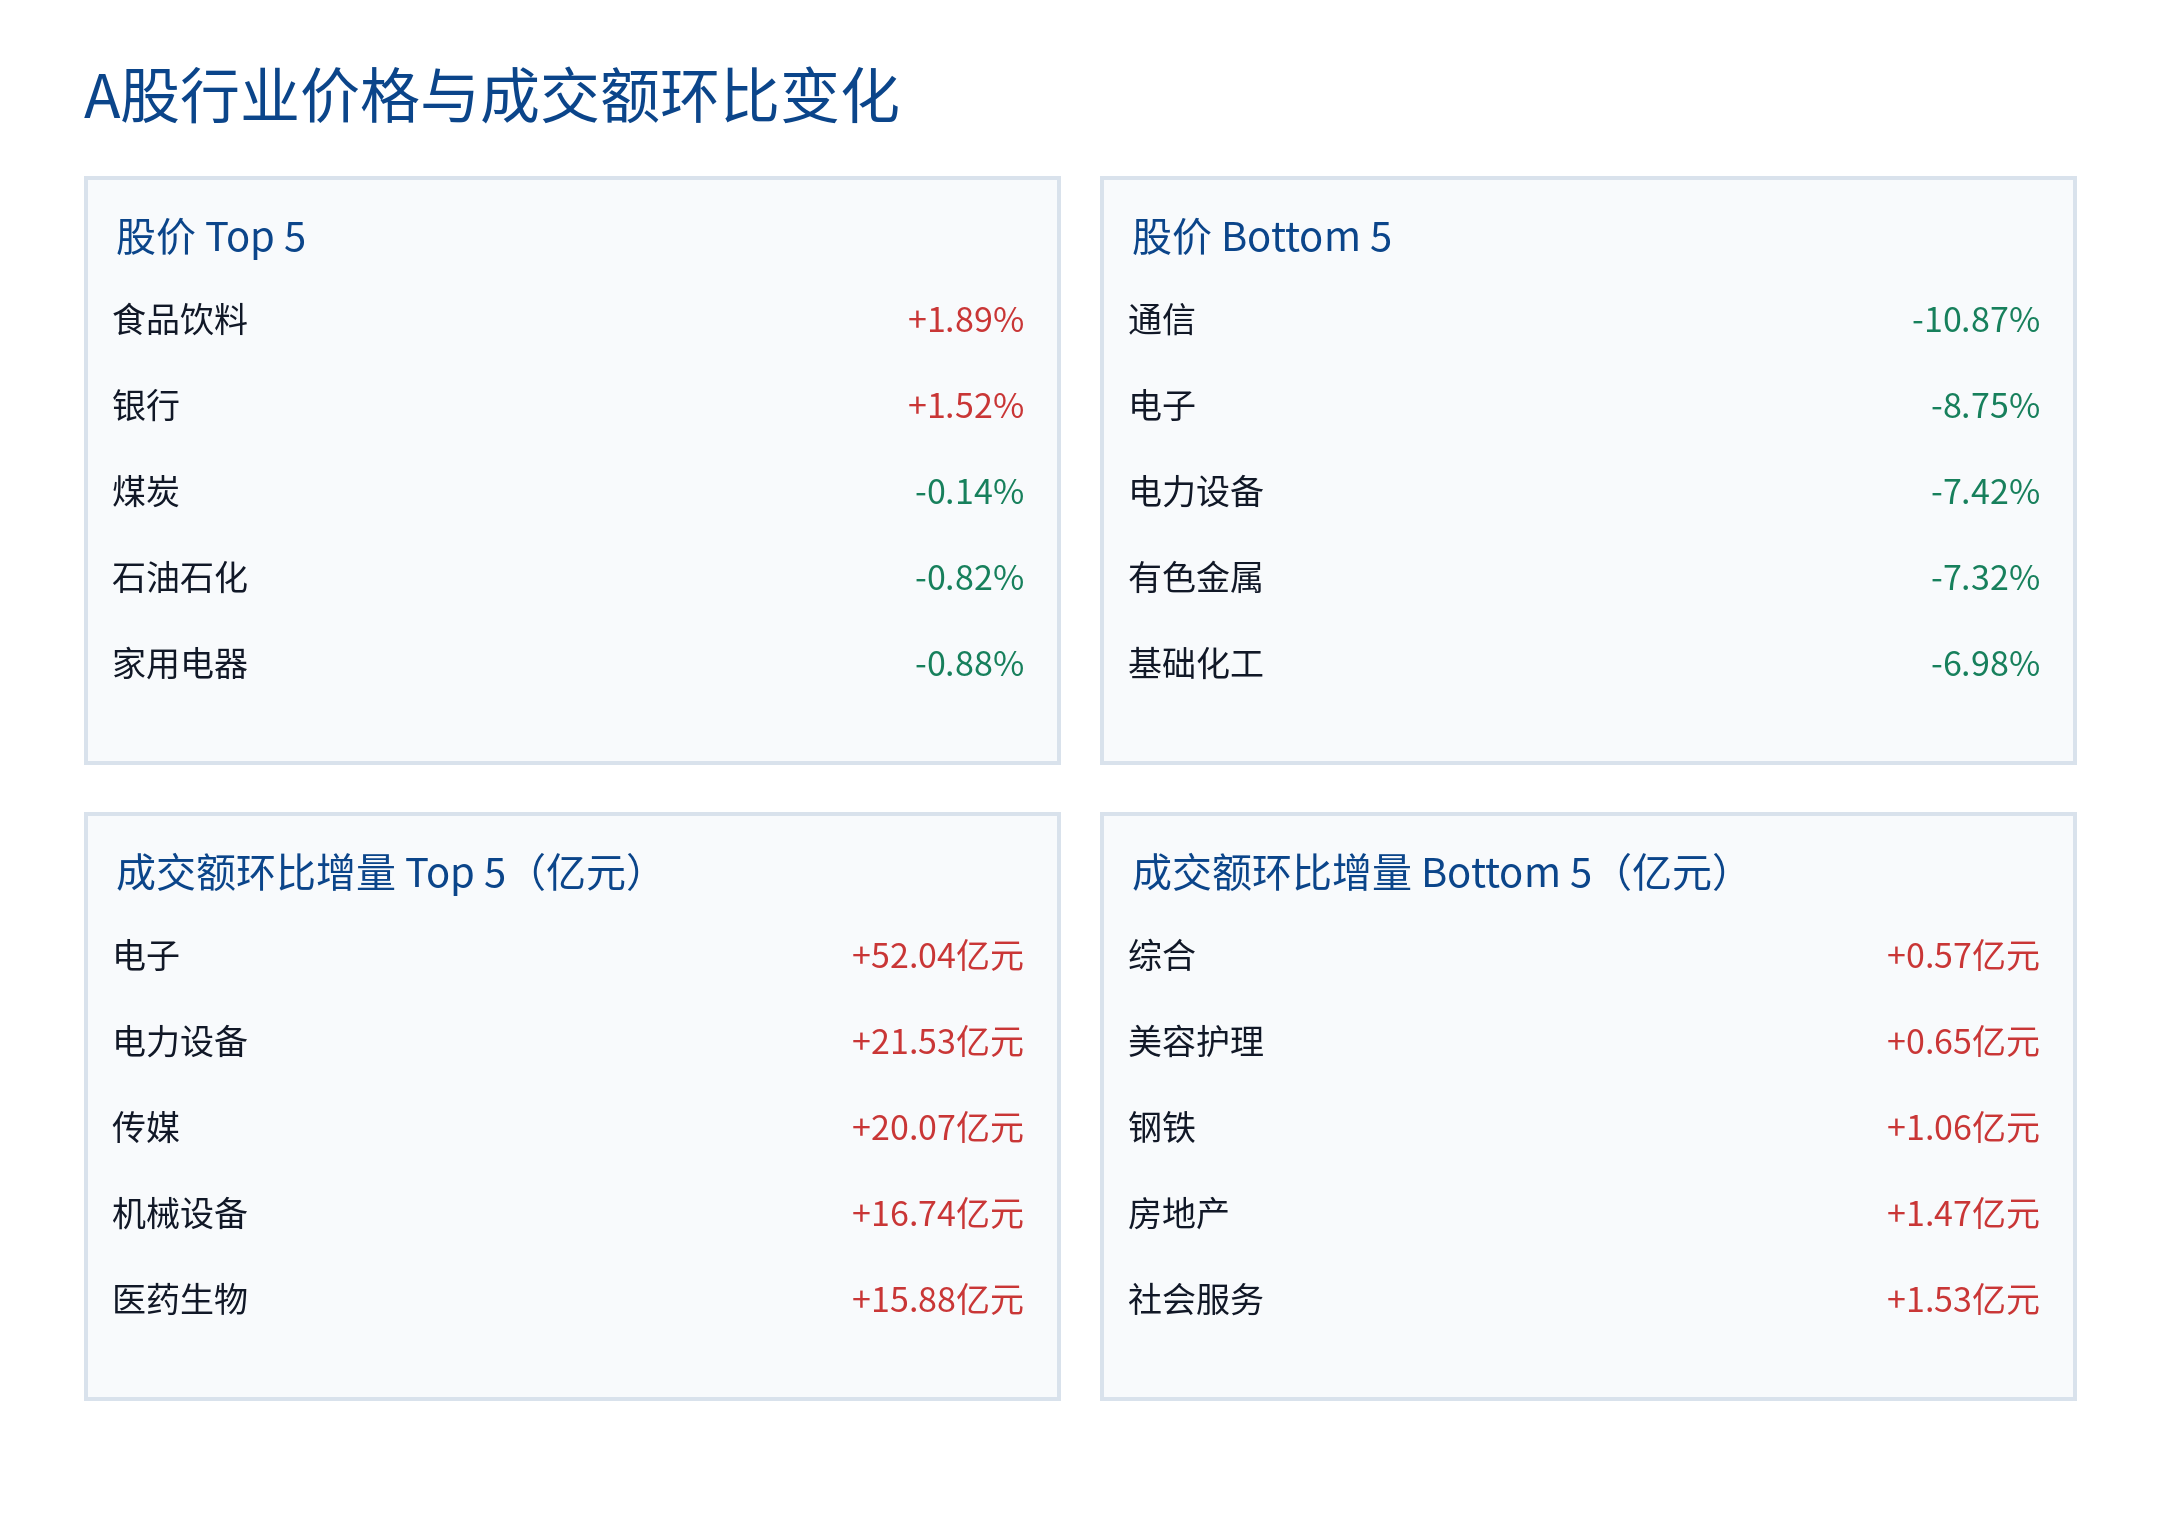
本周A股弱势具有广泛性,但收益集中于极少数行业,行业领先格局亦出现周度轮动。31个行业中仅2个上涨,占比6.5%,低于上周的19个行业和61.3%;跑赢基准的行业占比由上周的74.2%降至45.2%。食品饮料上涨+1.89%、银行上涨+1.52%,领先行业平均收益与行业收益中位数的差距扩大至+5.41%,高于上周的+2.15%,反映少数上涨行业与整体行业表现之间的差距扩大。食品饮料由上周第13位升至本周第1位,银行由第20位升至第2位;通信下跌-10.87%,并由第30位降至第31位,电力设备和有色金属亦明显转弱。
A股价格与成交活跃度变化
本周行业价格表现与成交额较上周的变化并不一致,交易活跃度上升未必对应价格走强。电子下跌-8.75%,成交额较上周增加+52.04亿元;电力设备下跌-7.42%,成交额较上周增加+21.53亿元,二者均位列价格跌幅后五。食品饮料上涨+1.89%、银行上涨+1.52%,其成交额较上周分别增加+4.47亿元和+6.85亿元;机械设备下跌-6.93%、医药生物下跌-5.39%,且均位列成交额增幅前五。成交额变化仅反映交易活跃度变化,不代表净流入。
后续观察
下周可关注正收益行业占比、跑赢基准行业占比及行业收益中位数的变化;同时关注食品饮料和银行等本周相对强势行业的排名表现,以及通信、电子、电力设备和有色金属的相对位置变化。继续跟踪成交额增幅居前行业的价格表现是否仍与交易活跃度变化存在背离;成交额较上周的变化仅反映交易活跃度变化,不代表净流入。海外方面,关注英股、港股、美股、A股及亚太市场之间的相对表现,以及原油与贵金属的分化是否延续。
分析师观点
上周,A股、港股与美股共同经历科技成长板块调整,但市场表现并不一致:A股下跌范围较广,港股主要体现为科技板块承压,美股则呈现纳指下跌、道指上涨的风格分化。
贯穿三地市场的,是两项重新定价:美国通胀反弹,使高利率持续时间面临不确定性;AI投资热潮降温,使市场开始更严格地审视资本开支、融资需求与盈利回报。
A股:成长与中小盘同步下跌,市场由追逐弹性转向控制风险
上周A股调整具有两个突出特征:一是创业板、科创板明显弱于大盘权重;二是下跌并未局限于科技股,而是扩展至中小盘和多个行业。
创业板指周跌8.9%,科创50跌约6.8%。首先,海外AI与半导体交易降温,对国内科技产业链形成估值参照压力。即使企业订单没有立即变化,同一产业链海外公司的估值下降,也会提高投资者对国内相关公司的回报要求。其次,高预期板块对未来盈利更敏感。当市场开始质疑资本开支回报,原先依靠远期增长支撑的估值更容易收缩。所以有实际财报超出预期的企业会更快获得反弹机会以及拥有更大的反弹幅度。
但海外因素只能解释部分调整。中小盘指数及多个非科技行业同步下跌,说明市场整体风险承受意愿也在下降。成交缩量与价格下跌同时出现,表明新增资金过少/不足以持续承接卖盘,但不能据此直接认定流动性危机或强制去杠杆。银行、食品饮料及红利方向相对抗跌,则与资金提高对估值、分红和经营确定性的重视相一致。
上周恒指仅跌0.10%,恒生科技指数跌2.13%。AI、存储、PCB及光通信等方向承压,显示市场调整更集中于科技成长领域。这一分化说明,港股并非所有资产同步下跌。科技板块表现较弱,与全球AI交易降温具有一致性;恒指跌幅有限,则说明其余成分股合计抵消了部分科技股压力。南向净卖出意味着当周重要买方力量转弱,但它同时可能是市场调整的结果,不能单独视为下跌的起点,更不足以判断长期资金趋势已经逆转。
上周纳指下跌4.48%,标普500下跌1.95%,道指上涨0.67%。科技股是主要拖累,芯片公司继续承压,市场对AI建设热潮能够持续多久的担忧升温。大模型企业的增长放慢会给市场对于未来的期望降温。
股价同时取决于未来现金流与贴现率。收益率下降通常有利于估值,但如果投资者同时降低未来盈利预期,或提高对商业模式风险的要求,利率利好仍可能被抵消。AI基础设施建设需要持续投入服务器、芯片、数据中心与电力设施。资本开支上升首先形成订单与需求,但最终能否创造足够收入、利润和现金流,需要时间验证。
道指周内上涨则说明,这轮压力主要集中于科技权重及相关成长交易。它反映的是明显的风格分化,尚不能等同于所有行业盈利预期同步恶化。
美国9月CPI同比上涨3.7%,高于8月的3.4%;环比上涨0.6%,较上月的0.4%加快。核心CPI同比上涨2.6%,环比上涨0.3%,后者与上月持平。总体通胀加速,使市场担忧美联储仍需进一步收紧政策。对于成长股,这意味着高融资成本可能持续,也意味着未来盈利需要以更高的回报门槛接受检验。因此,主席表态能够缓解部分短期压力,却不足以扭转科技板块对盈利和估值的重新评估。
同时,油价上涨并不必然意味着需求强劲。供应驱动的涨价,一方面增加通胀压力,另一方面挤压居民实际购买力和下游企业利润。美债收益率回落则可能同时包含近期加息预期下降与股票调整带来的避险需求。仅凭名义收益率下行,无法确定两者各自贡献,也不能据此断言市场已经确认通胀受控。
风险提示
本报告基于所提供的周度市场数据整理,仅用于信息参考,不构成任何投资建议或收益保证。市场表现可能快速变化,行业收益、成交活跃度及跨市场相对强弱均不代表未来走势。