2026-10-05—2026-10-11|A股指数承压下的行业轮动扩散
执行摘要
本周A股所列指数走弱,但行业扩散有所改善:31个行业中19个上涨、23个跑赢沪深300,领涨主要由周度排名反转驱动,领先行业与行业中位数的收益差收窄至+2.15%,收益集中度下降。电子、通信和机械设备持续承压,国防军工和汽车本周转弱;与此同时,所列大宗商品普遍上涨,布伦特原油相对领先,贵金属整体走强。跨市场表现仍存分化,港股、英股上涨,美股主要宽基指数上涨但罗素2000下跌,且各市场交易日起止并不完全一致,无法严格横向比较整体强弱。
全球市场表现分化
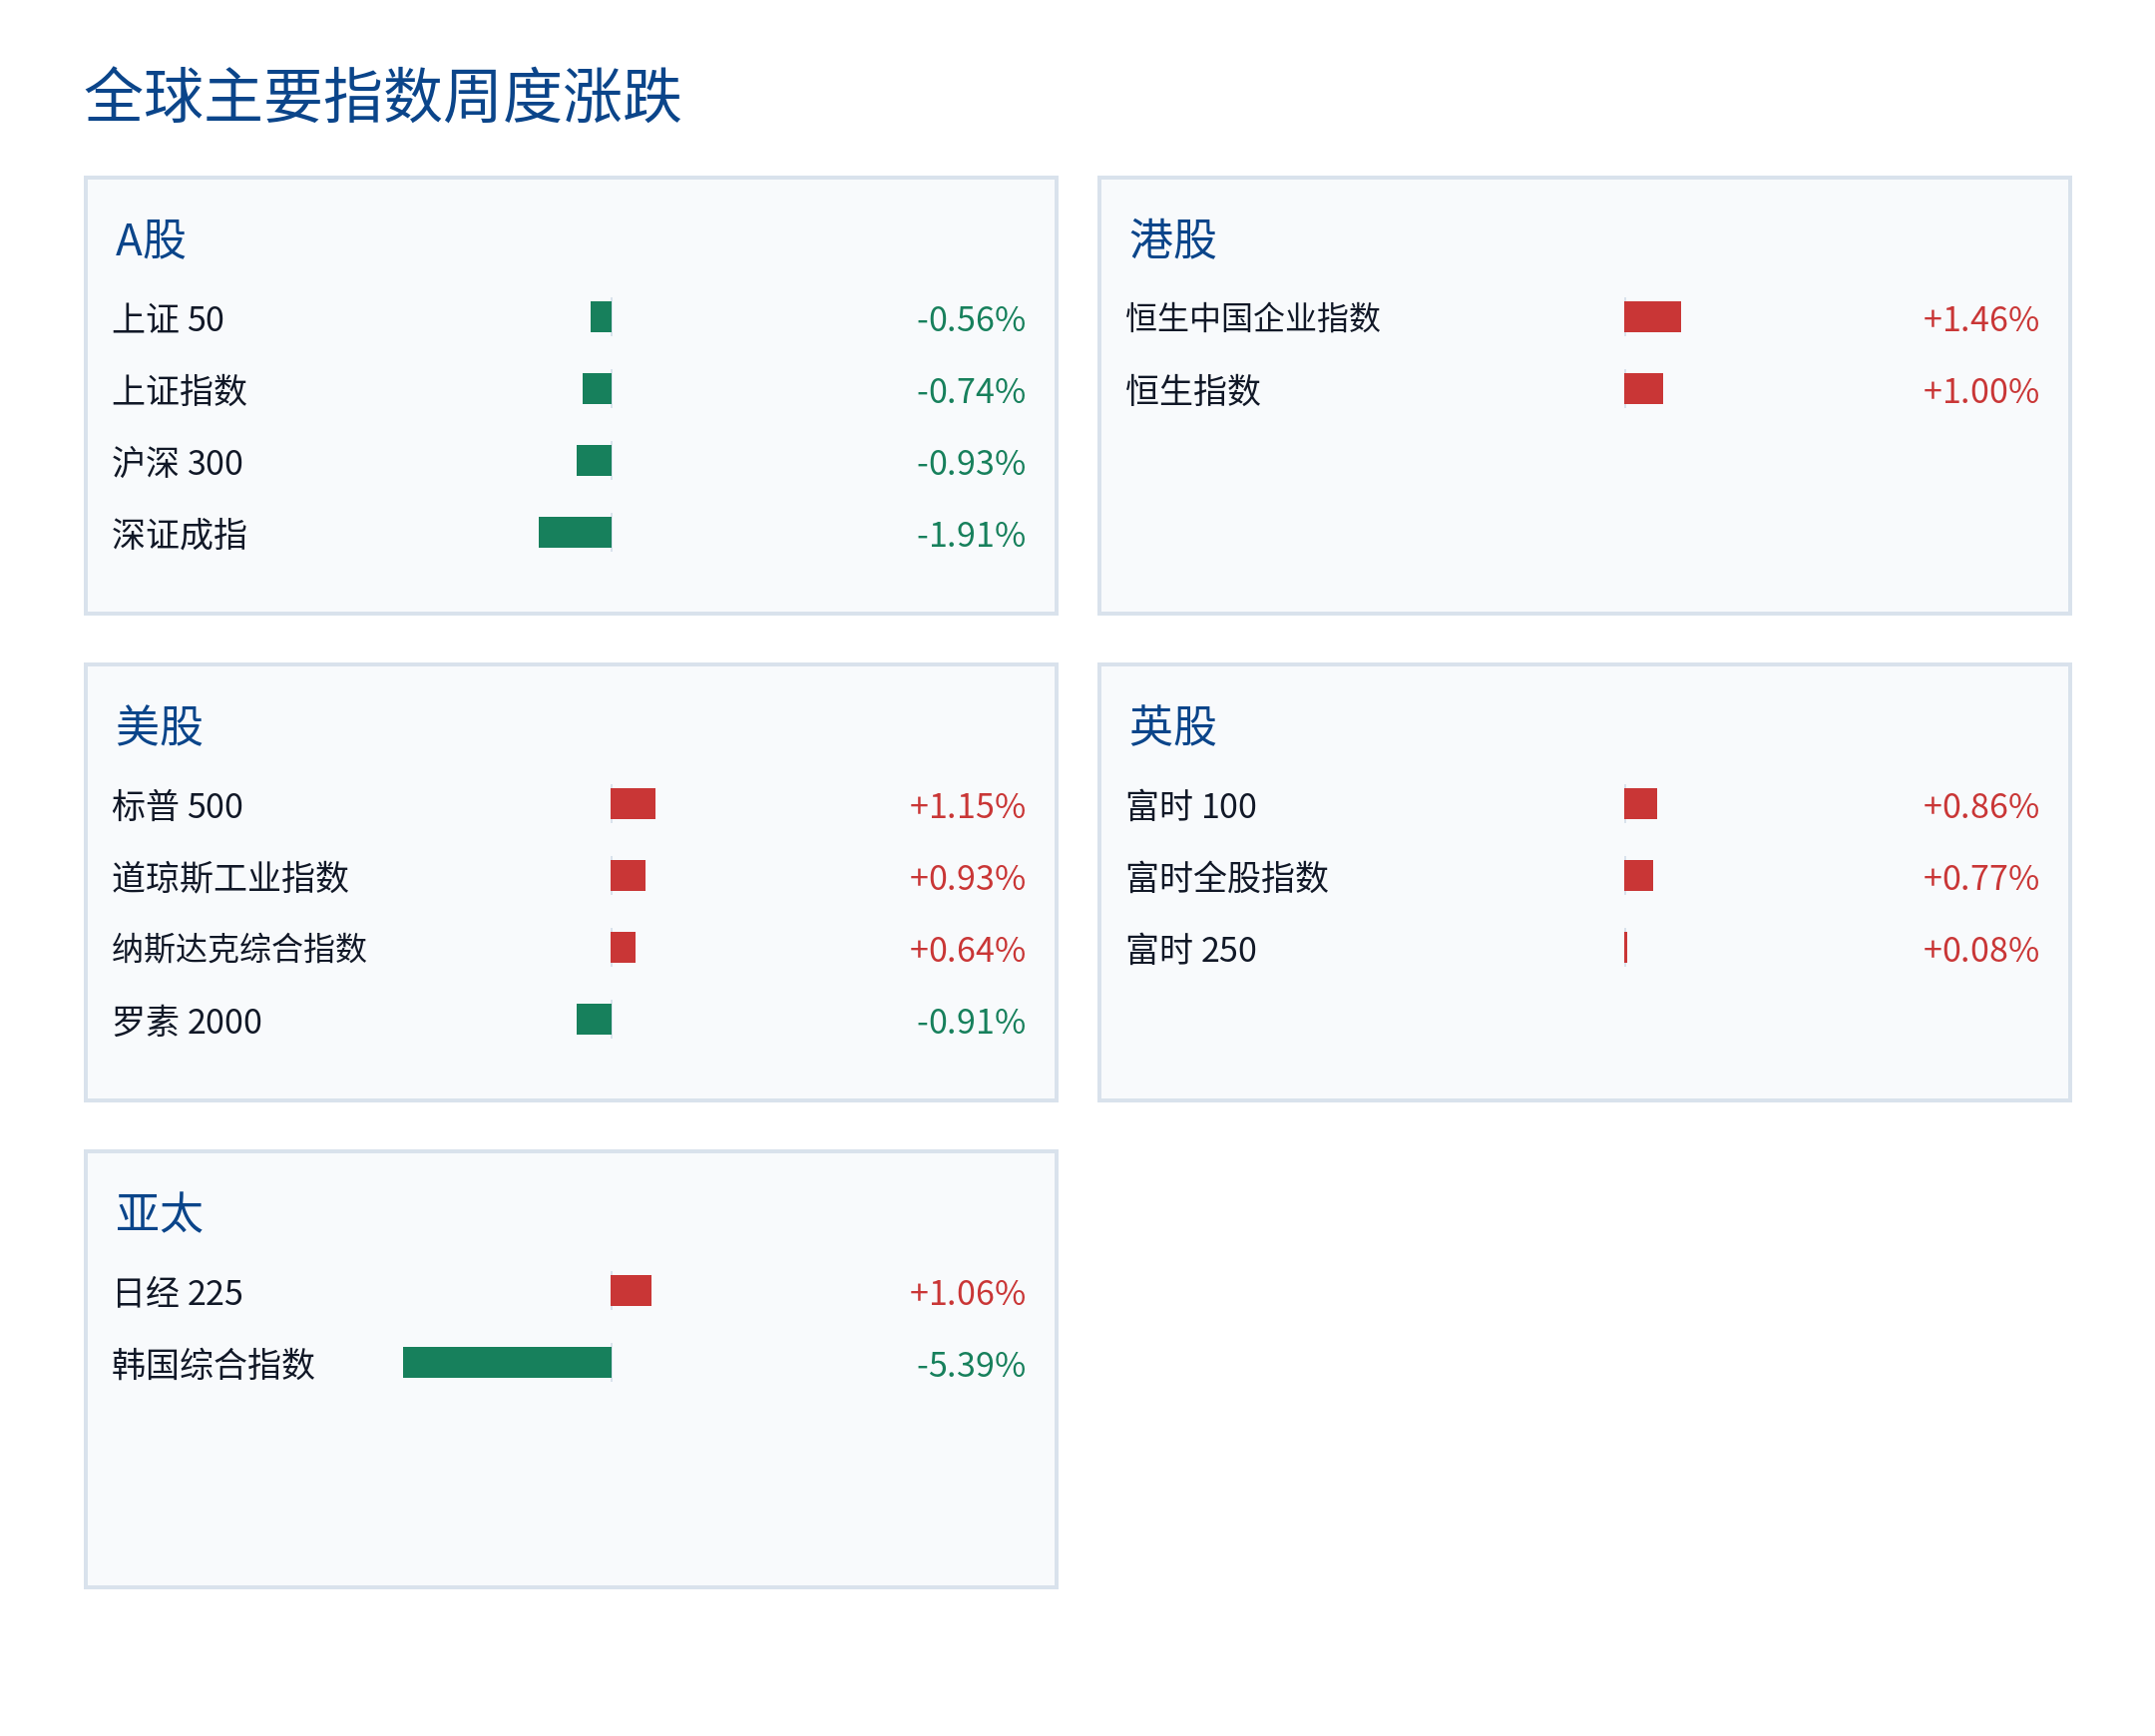
本周跨市场表现分化,A股所列指数走弱,而港股、英股及美股主要宽基指数多数上涨。恒生中国企业指数上涨+1.46%、恒生指数上涨+1.00%;富时100上涨+0.86%、富时全股指数上涨+0.77%、富时250上涨+0.08%;标普500上涨+1.15%,但罗素2000下跌-0.91%。A股方面,上证50下跌-0.56%、上证指数下跌-0.74%、沪深300下跌-0.93%、深证成指下跌-1.91%;亚太市场中,日经225上涨+1.06%,韩国综合指数下跌-5.39%。由于各市场起止交易日并不完全一致,且未提供统一汇总诊断,尚不足以严格比较各市场整体强弱排序。
所列大宗商品普遍上涨
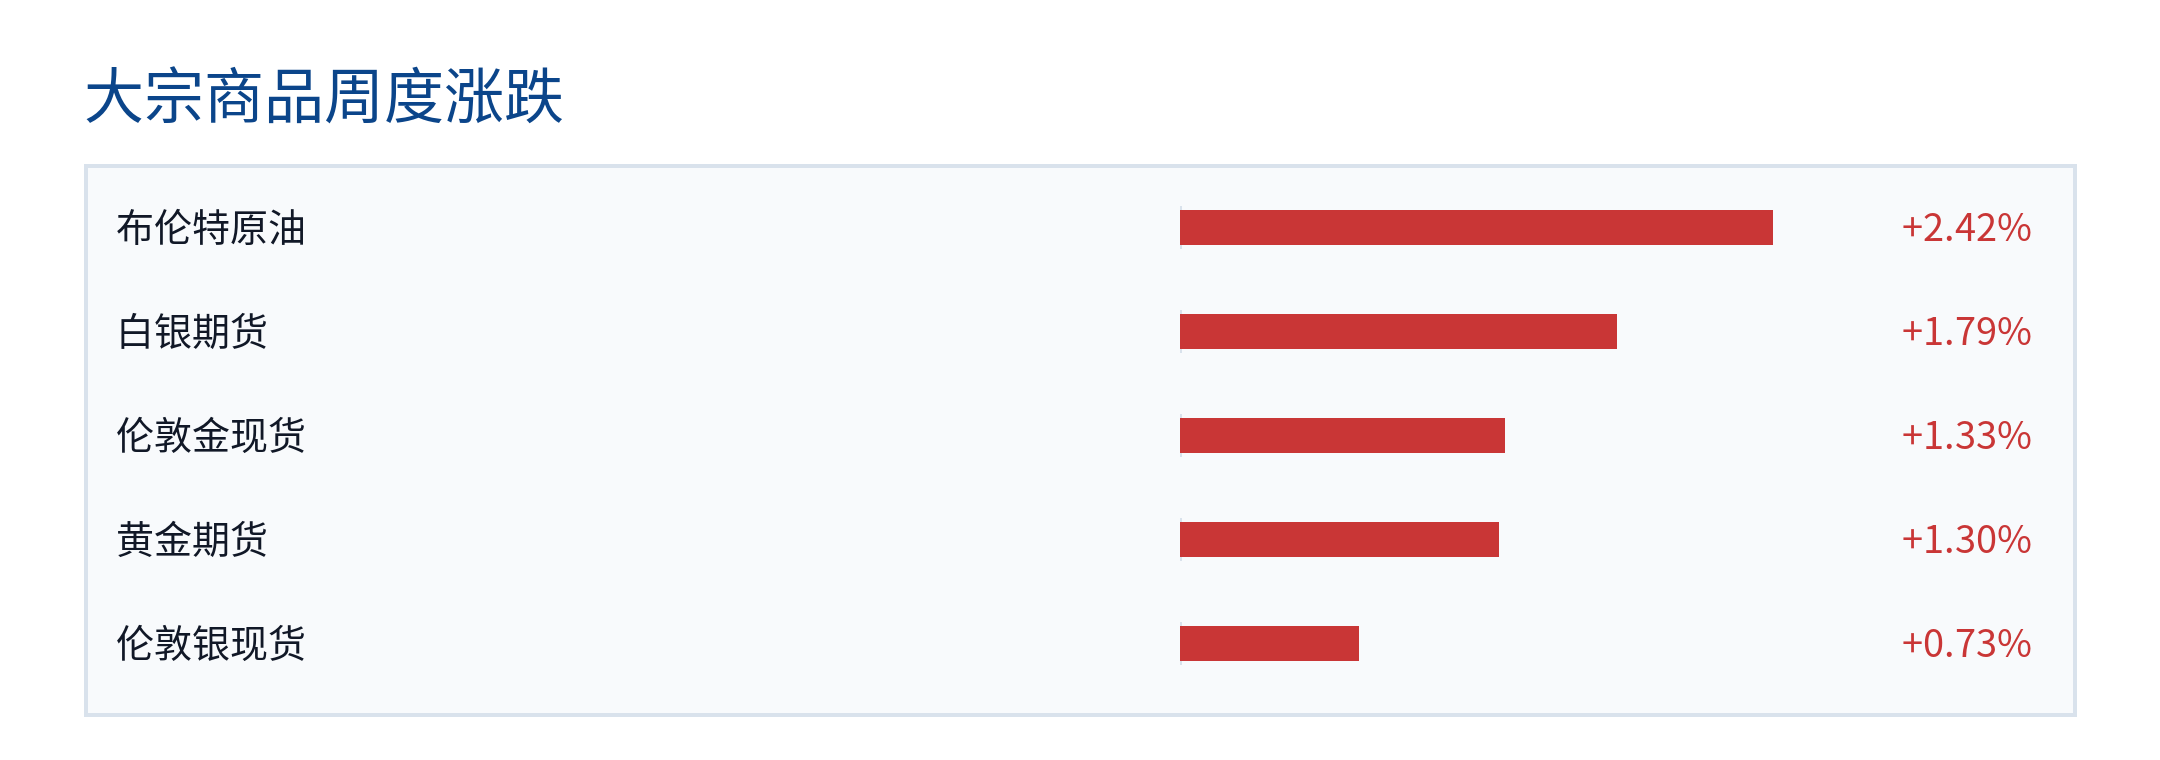
本周所列能源与贵金属相关品种普遍上涨,布伦特原油表现相对领先,贵金属亦整体走强。布伦特原油上涨+2.42%,高于白银期货的+1.79%、伦敦金现货的+1.33%、黄金期货的+1.30%及伦敦银现货的+0.73%。不过,现有数据未覆盖工业金属,跨板块强弱比较仍不完整。
A股扩散改善但领涨呈轮动
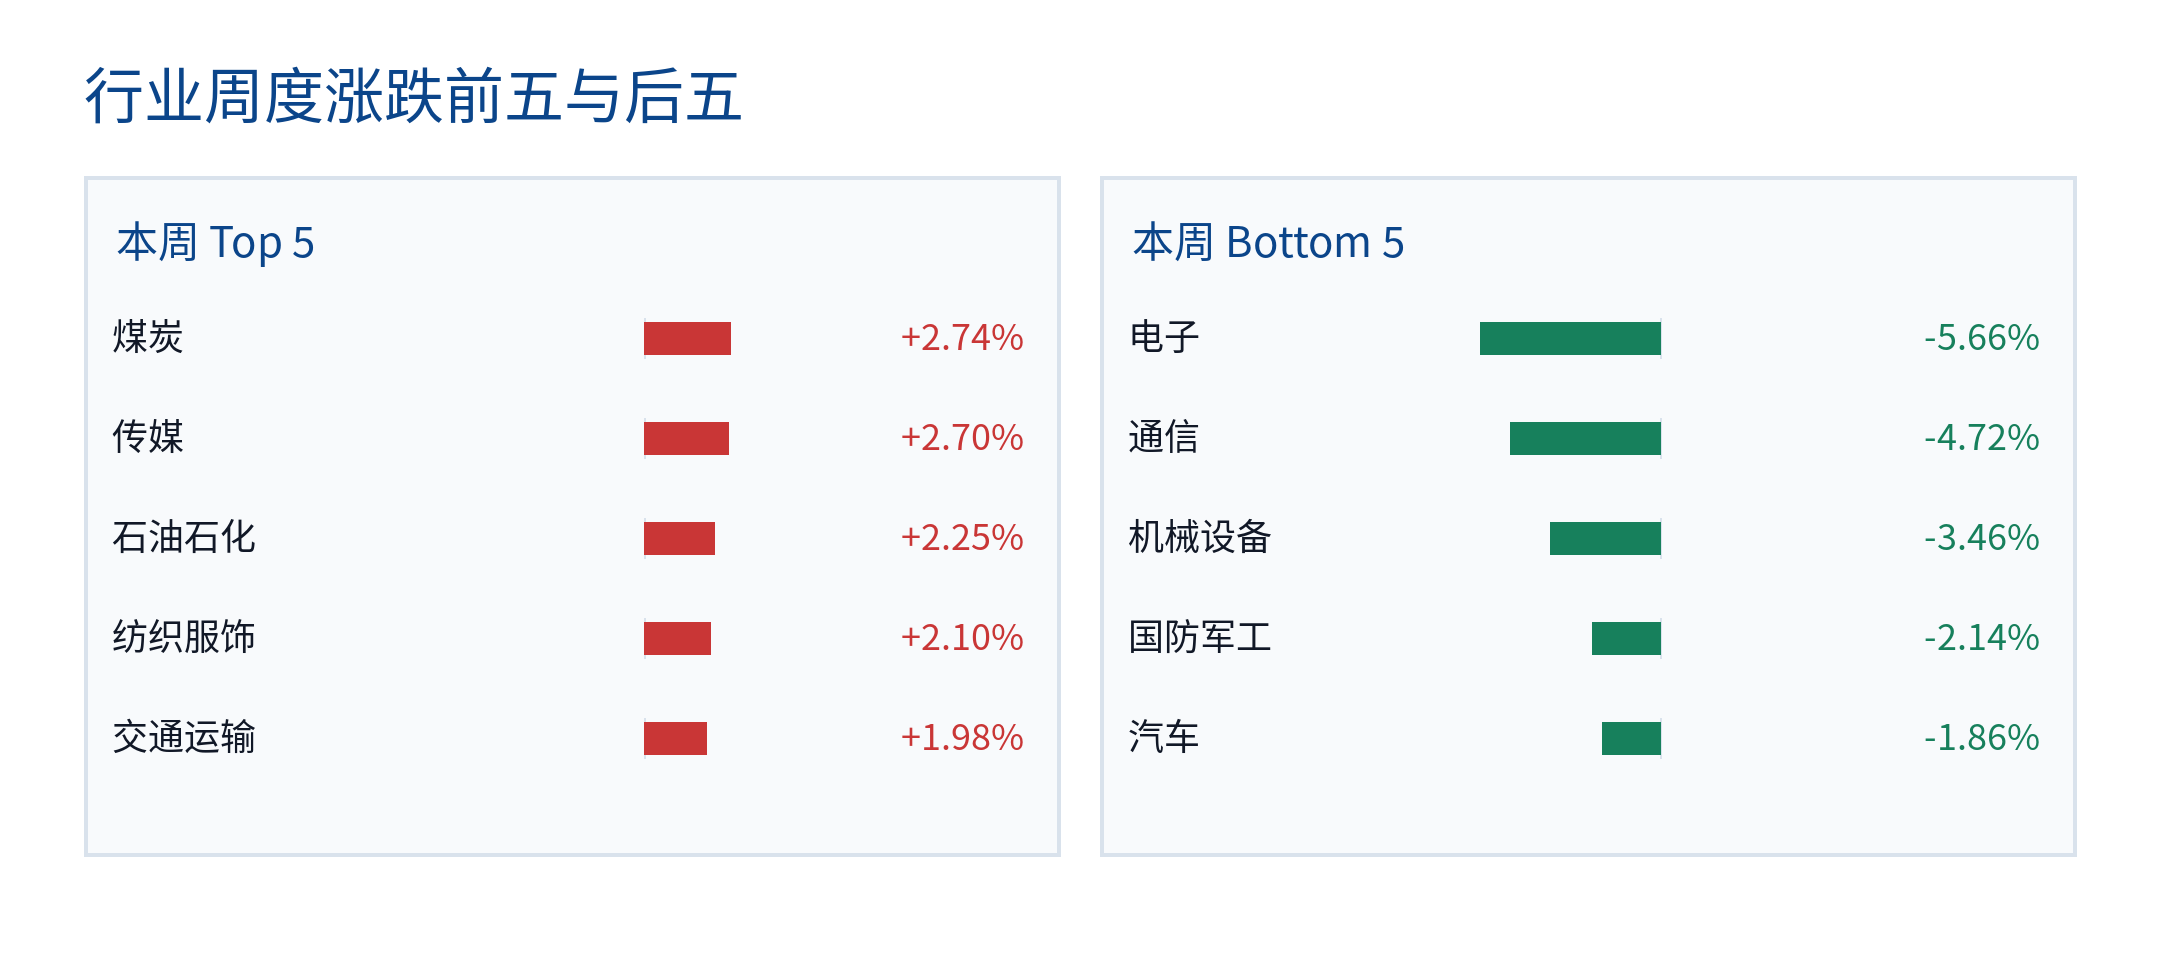
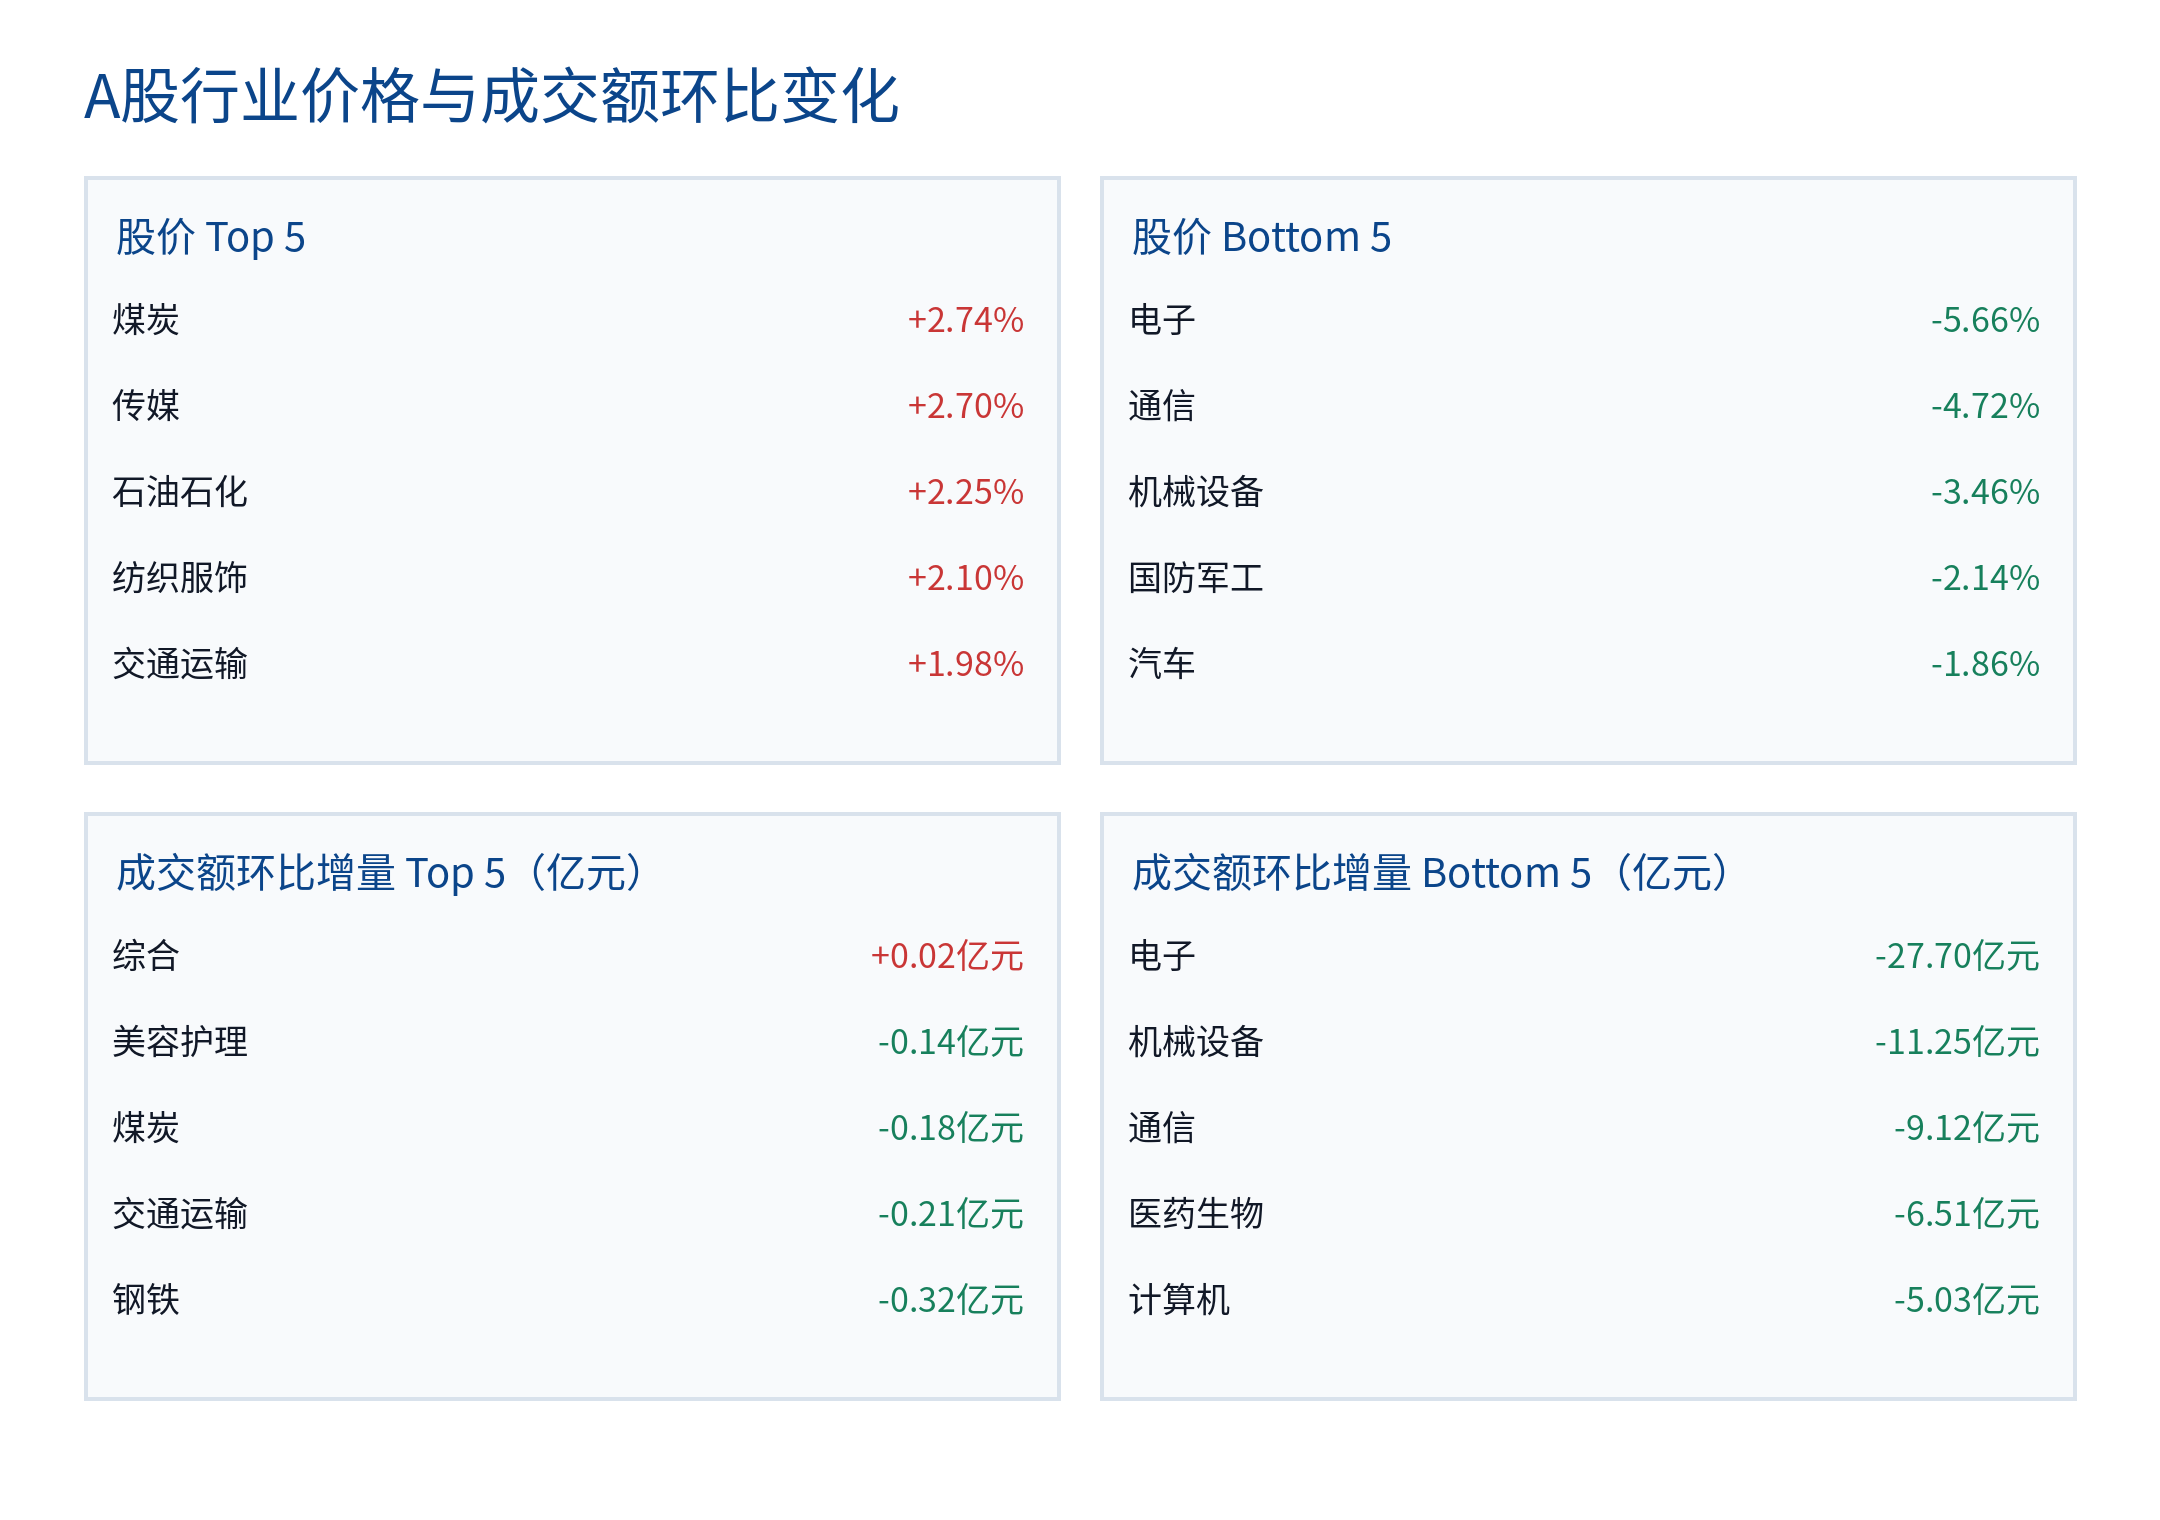
沪深300下跌并不代表多数行业同步走弱,行业参与面较上周改善,但领涨力量主要由排名反转驱动。31个行业中19个上涨,占61.3%;23个跑赢沪深300,占74.2%,均高于上周。领先行业平均收益与行业收益中位数的差距为+2.15%,低于上周的+3.73%,显示收益集中度有所下降。煤炭、传媒、石油石化、纺织服饰和交通运输位列前五,均由上周相对靠后排名升至前列;电子、通信和机械设备继续位于末位,国防军工和汽车则在本周转弱。市场内部呈现轮动扩散与部分行业持续承压并存的特征。
价格与成交活跃度的对应关系
部分行业的价格排名与成交额较上周变化排名存在一定对应,但这并不意味着成交额增加,也不代表价格与成交额变化方向一致。煤炭和交通运输涨幅居前,其成交额较上周变化在行业中相对靠前,但分别减少0.18亿元和0.21亿元;电子、机械设备和通信收益排名靠后,且成交额较上周分别减少27.70亿元、11.25亿元和9.12亿元。与此同时,综合小幅下跌而成交额较上周增加0.02亿元,计算机上涨但成交额较上周减少5.03亿元。成交额较上周变化的相对排名、增减方向与行业价格表现并非一一对应,且成交额变化不等同于资金净流入。
后续观察
后续可关注行业上涨覆盖面及跑赢沪深300的行业占比能否维持,并跟踪领先行业平均收益与行业收益中位数之间的差距,以观察收益集中度和领涨结构的变化。同时,可观察电子、通信、机械设备的行业排名,以及汽车和国防军工的相对表现;对于成交数据,则应持续比较行业价格表现、成交额较上周变化的相对排名及其增减方向,并将成交额变化与资金净流入区分。
分析师观点
上周行情对前一期判断作出了进一步验证:美债压力稍有缓和,能够推动股票反弹,但科技各环节的表现仍然不同。美股大盘上涨、部分防御方向领先,港股在周五强力反弹后收复周内跌幅,A 股则在节后急跌后出现承接。
短期稳定性有所改善,全面转强的证据仍不足研究重点应从“科技是否反弹”,进一步转向“哪些企业的盈利预期足以支持当前价格”。
美股:大盘保持韧性,科技领导力有所减弱
美股全周标普 500 上涨约 1.2%,道指上涨 0.9%,纳斯达克综合指数上涨 0.6%
这组数据包含两个信号。首先,标普表现好于纳指,说明上涨已经有更多来自科技之外的支撑。其次,小盘股继续落后,说明市场对融资条件和经营风险的担忧仍然存在。
当周板块观察显示,公用事业、必需消费和能源相对强势,科技表现落后;科技内部,软件与半导体也出现明显差异。美股上涨的行业范围有所扩大,但资金仍偏向经营确定性,对高弹性资产的接受度有限。防御板块领先与小盘股落后同时出现,不能据此认定市场已经进入全面风险偏好扩张。
科技内部尤其要区分两种增长:硬件企业看资本开支能否持续转化为订单、利润和回款;软件及应用企业看用户增长能否形成付费收入,以及收入增长是否伴随成本下降。两者都受益于 AI 发展,但盈利路径和估值承受力不同。
港股:反弹力度较强,硬件与平台继续分化
港股恒指全周上涨约 1.00%,恒生科技上涨 0.96%。不过,恒科周五单日上涨 3.06%,此前仍曾创出阶段新低,因此周度上涨很大程度依赖最后一个交易日的修复。
周五平台科技、汽车及地产表现较好,PCB、光通信等方向仍承压。恒科上涨与部分 AI 硬件继续下跌,可以同时发生。
港股在很短线的情况出现了较强的情绪修复,但行业内部尚未形成一致的上涨趋势。 平台公司可以依靠主业利润、商业化和股东回报建立估值支撑;高估值硬件及模型公司则需要更强的增量业绩,才能消化此前已经计入价格的预期。
地产反弹也应区别看待。政策面给予的信心与销售边际改善可以降低市场对资产负债表的悲观程度,但持续投资价值仍需销售回款、债务安排和盈利改善验证。单周涨幅越大,越需要检查基本面改善是否跟得上价格变化。仍然需要后续的观察,但是很可能板块已经加速将估值兑现。
A 股:周五承接改善,科技硬件尚未完成修复
A 股节后只有两个交易日。按 9 月 30 日与 10 月 9 日收盘计算,上证指数累计下跌约 0.74%,创业板下跌 2.93%,科创 50 下跌 4.75%。成长方向仍明显弱于主板
周五证明了下跌后存在承接,科技趋势反转仍需后续交易确认。成交增加应结合用途判断:如果增量成交能够持续推动龙头和更多个股上涨,修复质量会提高;如果成交主要发生在急跌与日内反抽之间,则可能只是波动放大。
对于此前关注的 CPO、PCB、半导体,应同时检查订单增长、盈利预期和股价相对强弱。如果产业里的利好消息仍然积极,不断传出,股价却持续弱于市场,说明当前价格可能已经反映了较多增长,或市场正在担忧未来供给、竞争与利润率。此时需要重新审视估值
美债:压力边际缓和,高利率仍决定选股门槛
美国财政部数据显示,10 年期收益率由 10 月 2 日的 5.28%降至 9 日的 5.24%,30 年期由 5.63%降至 5.60%。变化幅度有限,长期融资条件依旧偏紧。
对股票而言,需要同时观察利率水平、变化速度和变化原因。高位企稳可以减少短期冲击,但仍要求企业提供更高的盈利回报;快速上行会压缩估值;若收益率因经济衰退担忧而下降,股票也未必受益,因为盈利可能同步下修。
风险提示
本报告基于所提供的周度数据进行静态整理,不构成投资建议。市场表现可能受未纳入数据的因素影响;跨市场交易日差异、样本覆盖范围及成交额变化的解释限制,均可能影响结论的适用性。