2026-09-28—2026-10-04|A股弱势中行业收益向头部集中
执行摘要
本周全球权益市场呈现分化偏弱态势,A股、港股及英股主要指数走弱,日经225与纳斯达克综合指数相对上涨;覆盖的大宗商品全数下跌,贵金属领跌。A股行业广度未见改善,仅29.0%的行业上涨,头部行业与行业中位数的收益差扩大至+3.73%,收益进一步向头部集中。房地产继续领先,医药生物及部分防御行业走强或排名上升,通信、电子和机械设备持续偏弱;弱势行业与成交额较上周减少存在重合,但强势行业与成交额变化并未普遍一致。
全球权益市场比较
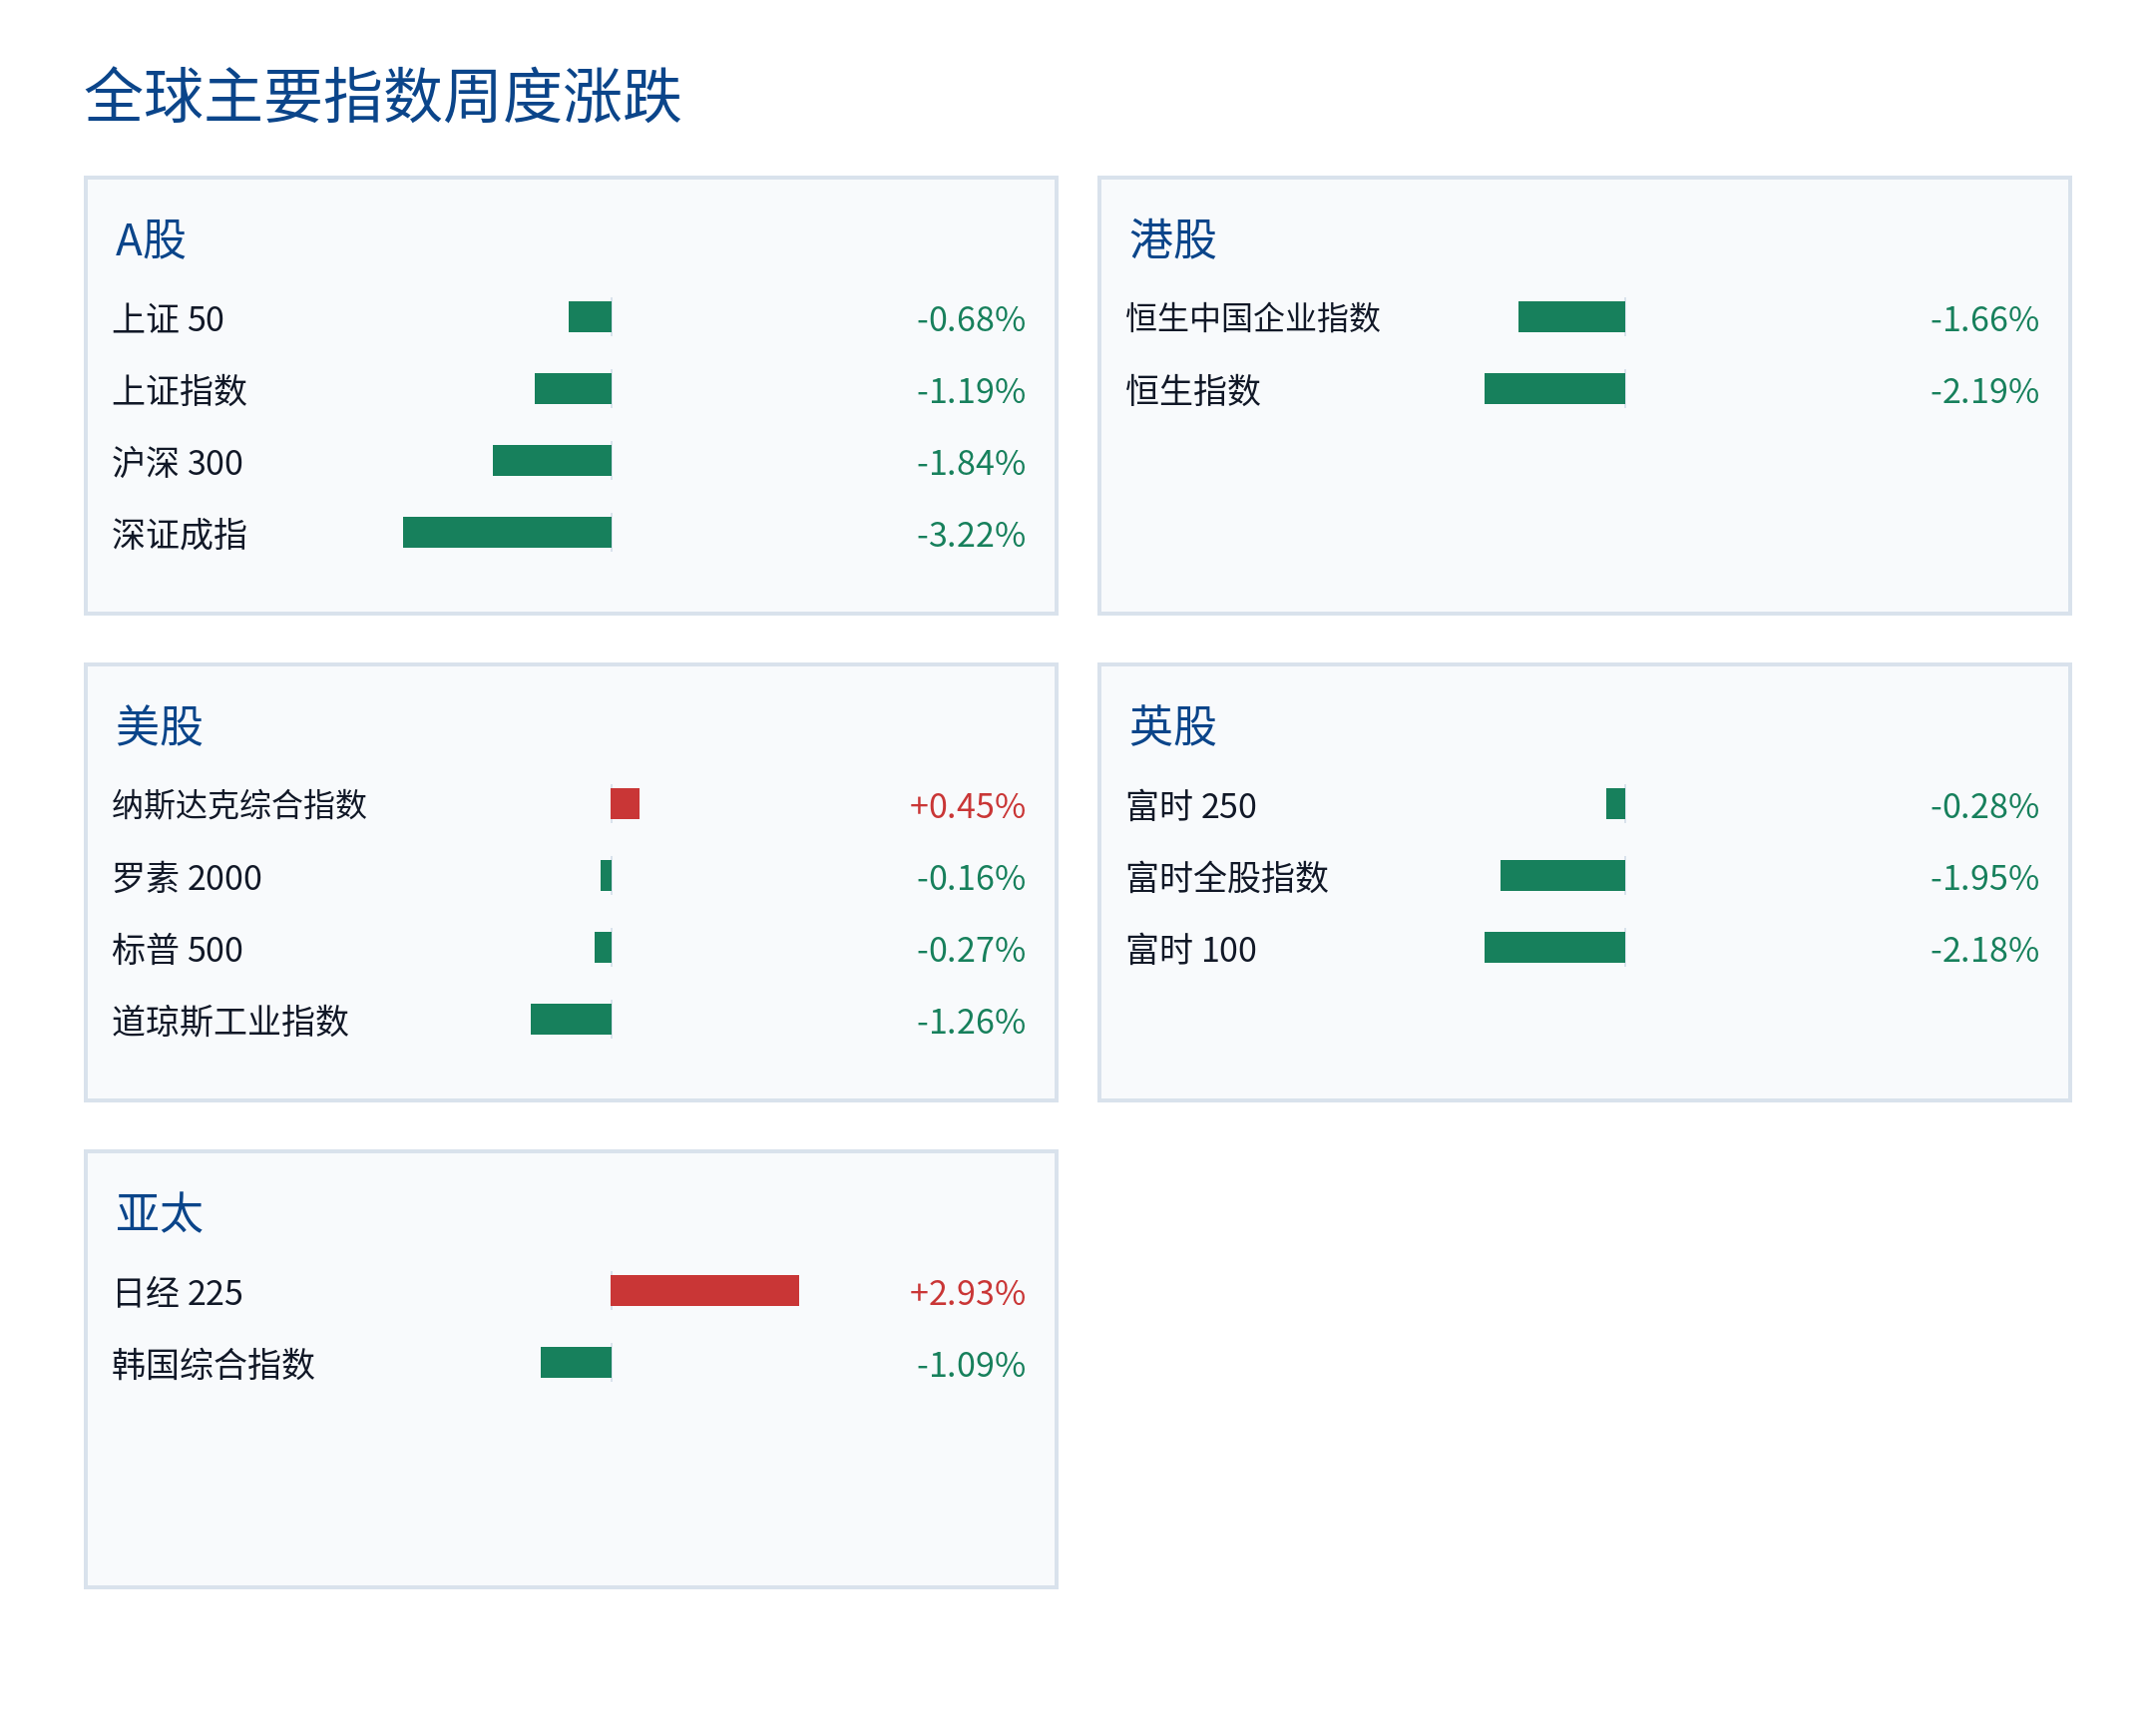
本周全球主要权益市场表现分化,部分市场上涨,部分市场回落。日经225上涨+2.93%,纳斯达克综合指数上涨+0.45%;上证指数下跌-1.19%、沪深300下跌-1.84%、恒生指数下跌-2.19%,标普500和道琼斯工业指数分别下跌-0.27%和-1.26%。各市场走势并不一致,A股主要指数本周走弱。
大宗商品信号
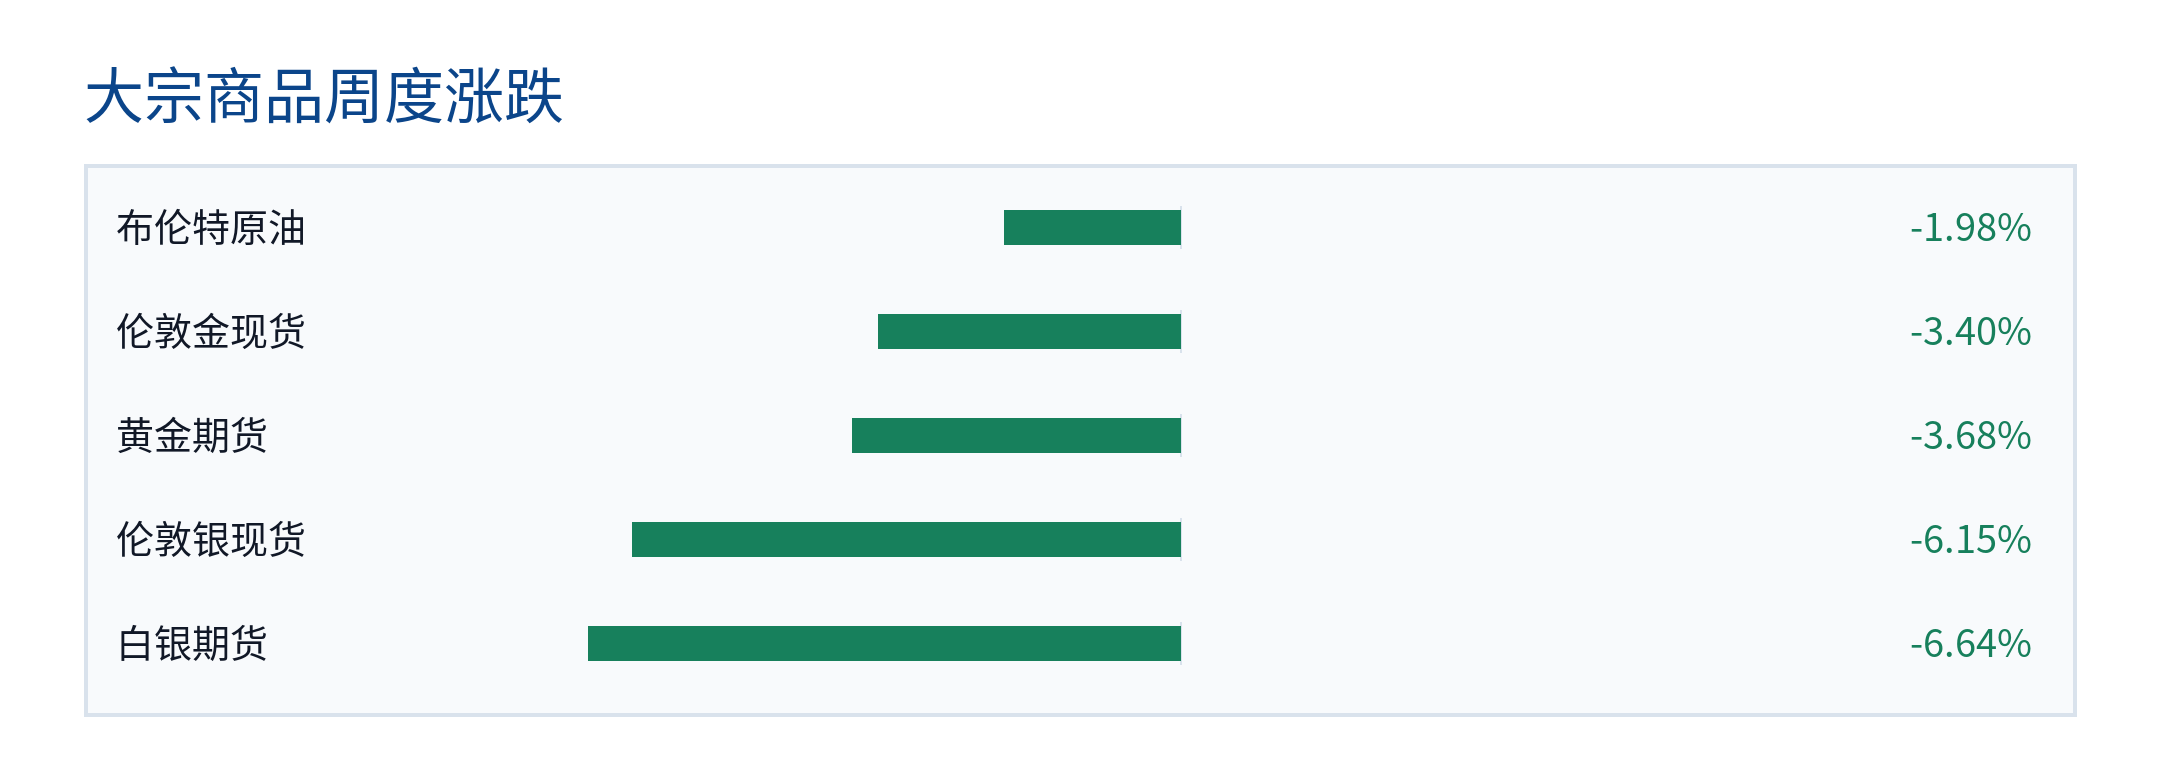
本周覆盖的大宗商品均录得下跌,贵金属跌幅明显大于布伦特原油。白银期货下跌-6.64%、伦敦银现货下跌-6.15%,黄金期货下跌-3.68%;布伦特原油下跌-1.98%。商品市场整体走弱,贵金属回落更为显著。
A股行业广度、集中度与轮动
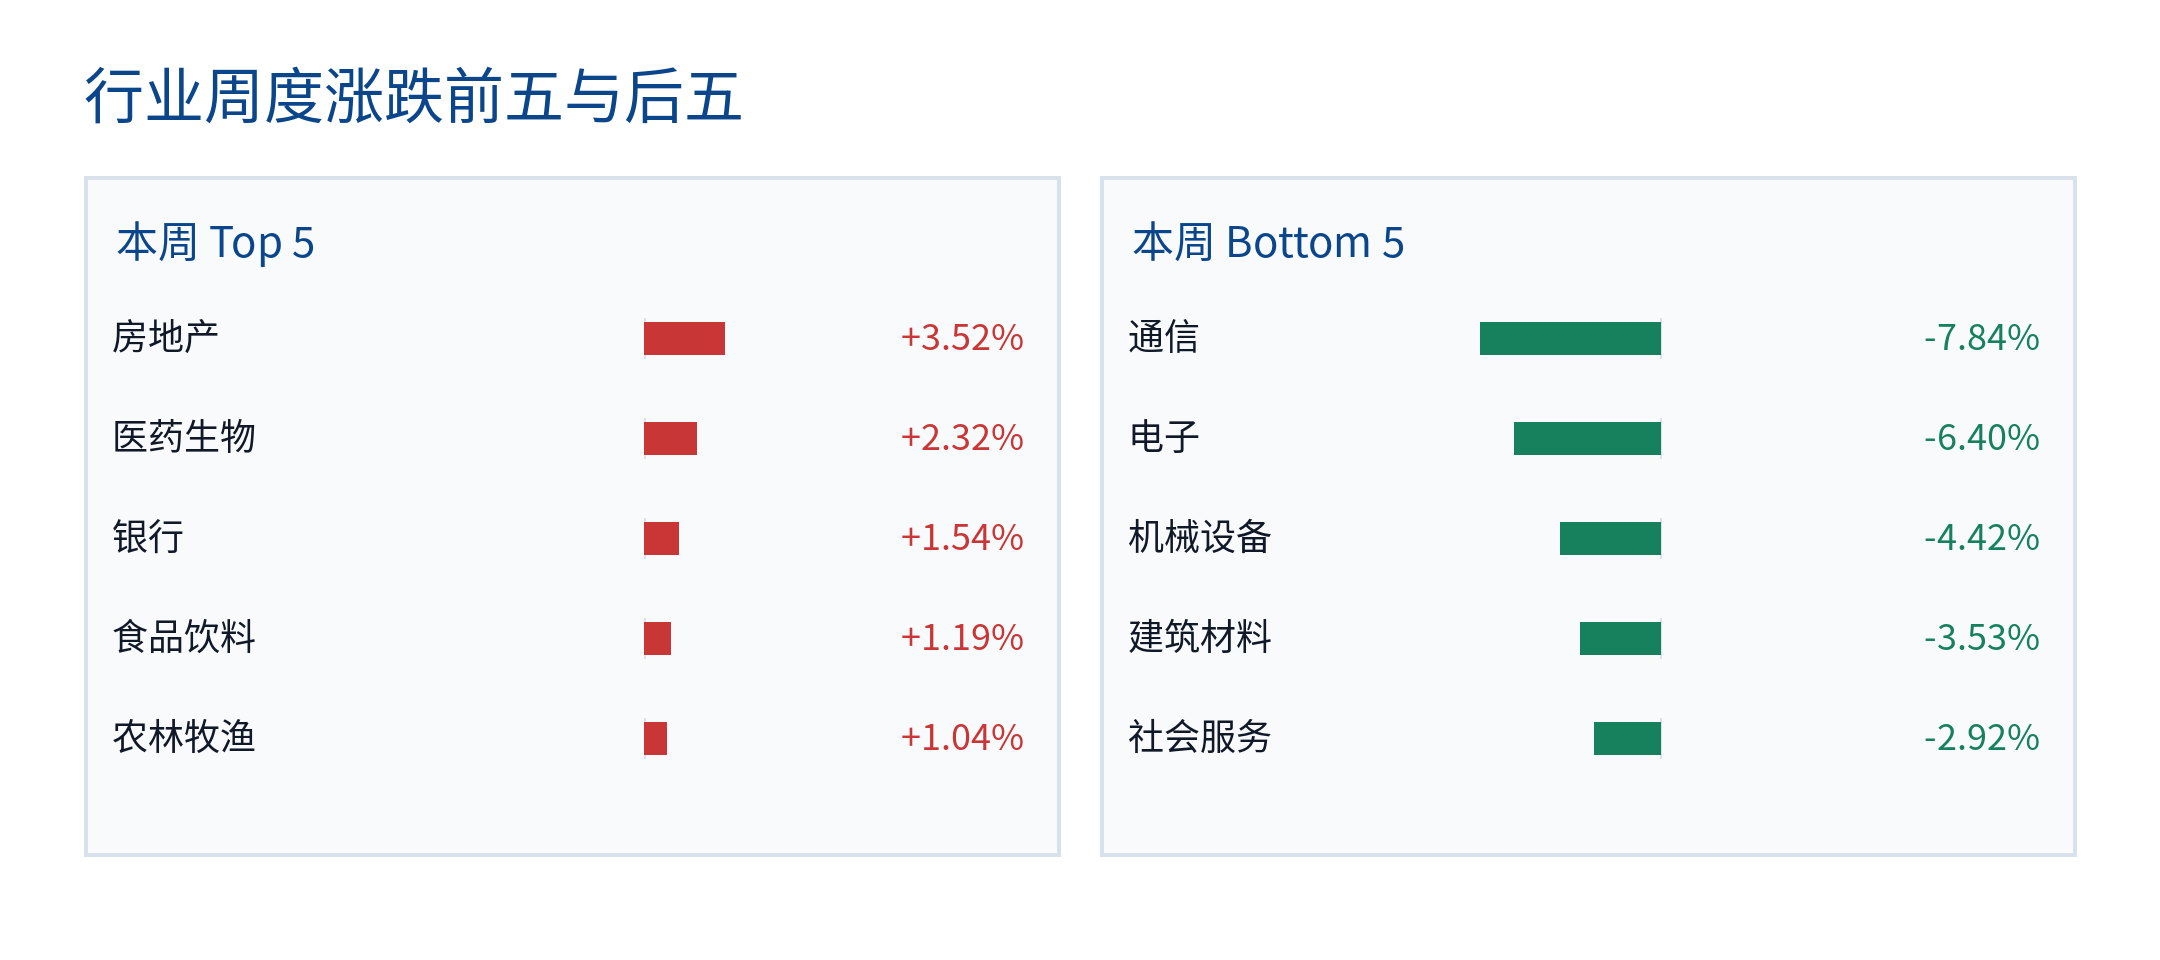
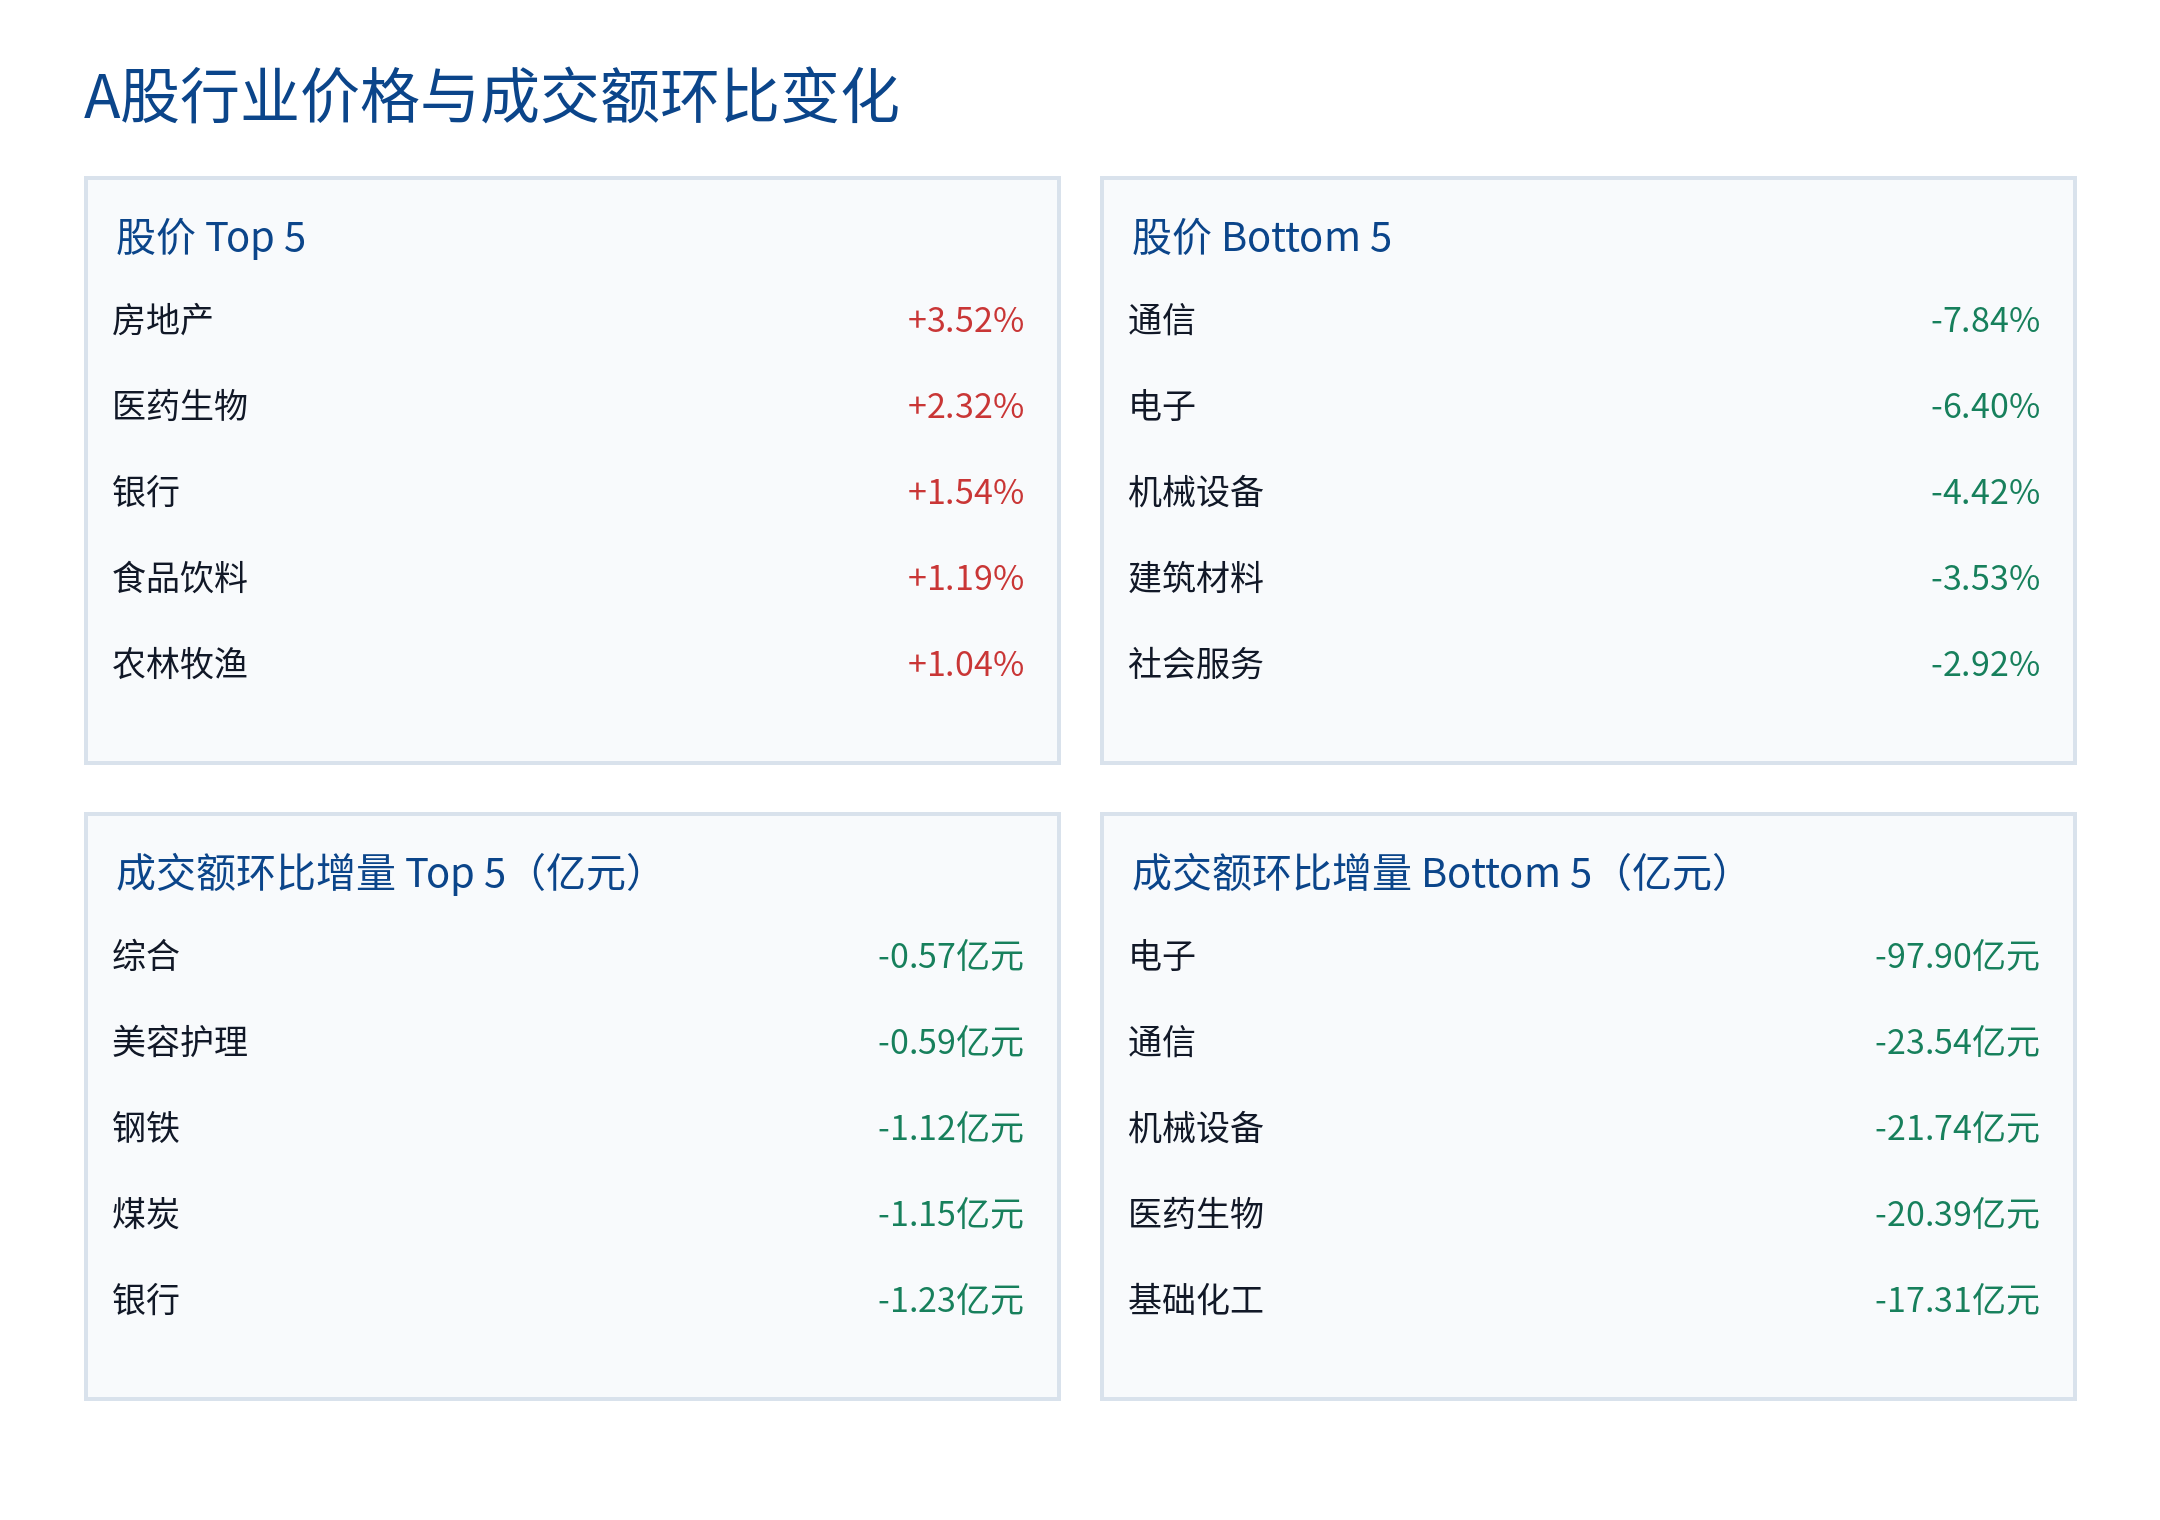
A股行业广度本周仍然偏窄,且未较上周改善。31个行业中仅9个上涨,占29.0%;21个行业跑赢基准,占67.7%,两项比例均与上周持平。头部行业平均收益为+2.46%,行业收益中位数为-1.27%,收益差距扩大至+3.73%,高于上周的+2.81%,行业收益向头部集中的特征有所增强。房地产上涨+3.52%,维持首位;医药生物上涨+2.32%,升至第2。银行、食品饮料和农林牧渔分别升至第3、第4和第5。通信下跌-7.84%、电子下跌-6.40%、机械设备下跌-4.42%,持续处于后列;社会服务下跌-2.92%,排名由上周第6降至第27。
A股价格与成交额变化
本周弱势行业与成交额较上周减少较多的行业存在一定重合,但强势行业并未普遍对应成交额变化靠前,价格与成交额变化整体仅部分一致。电子、通信和机械设备均位于价格后五,同时成交额较上周分别减少-97.90亿元、-23.54亿元和-21.74亿元。医药生物上涨+2.32%,但成交额较上周减少-20.39亿元;银行上涨+1.54%,成交额较上周减少-1.23亿元。上述表现表明,价格强弱与成交额较上周变化之间不存在普遍一致的对应关系。
后续观察
关注上涨行业占比、跑赢基准行业占比,以及头部行业与行业中位数收益差是否变化。关注房地产与医药生物的领先排名能否延续,以及银行、食品饮料和农林牧渔的排名变化。关注通信、电子和机械设备的价格表现与成交额较上周变化是否仍然重合,并跟踪全球主要指数及贵金属、原油的周度表现分化。
分析师观点
复盘区间:2026 年 9 月 28 日—10 月 2 日
A 股截至 9 月 30 日,共三个交易日;港股因国庆假期共四个交易日;美股截至 10 月 2 日。以下判断仅依据当周信息。
这一周,市场的核心矛盾更加清楚:科技产业与盈利预期继续提供支撑,美债收益率上行则持续约束估值。美股科技在周五反弹后守住周度上涨,港股科技整体走弱,A 股科技出现局部修复,但未能扭转全周调整。
局部科技修复已经出现,但强度因市场、产业环节和盈利能力而异。加息预期降温改善了交易情绪,长期利率仍处高位,行情能否延续还要看盈利增长与资金承接。
🇺🇸 美股:科技相对占优,修复尚未扩散
按周五收盘口径,纳斯达克综合指数全周上涨约 0.5%,标普 500 下跌 0.3%,道指下跌 1.3%。周五纳指上涨约 1.2%,对全周表现起到了关键作用。
板块之间的差异比指数更有信息量。、能源和公用事业相对领先,医疗保健、金融、房地产与必需消费承压;通信服务也落后于信息技术。信息技术与通信服务走势不同;公用事业较强,必需消费却偏弱。行业标签只能提供起点,股价还取决于盈利预期、估值和持仓变化。
科技修复也获得了基本面支持。美光于 9 月 30 日公布创纪录的季度与年度业绩,并强调 AI 需求对后续增长的支撑。这为存储产业景气提供了公司层面的验证,但一家公司的强劲业绩仍需结合各企业的产品结构与竞争位置解读。单一公司对单一板块的影响仍然在线,但是后续也很难对整体科技股的繁荣起到显著催化的作用,美光的股价也很显然是将良好的业绩已计入股价当中的。
美股科技的修复质量相对较好,盈利兑现是重要支撑;但上涨范围仍有限。大型科技公司若能持续上修利润,有能力抵消部分估值压力。融资依赖较高、盈利较远的小型成长企业,则更难承受同样的利率环境。
A 股:局部科技反弹,整体成长仍弱
A 股节前三个交易日,上证指数全周下跌 1.19%,收于 3842.19 点;深证成指下跌 3.22%,创业板指下跌 4.67%。成长方向明显弱于主板。周内科技的表现呈现出“急跌—局部反弹—再度分化”的过程。周一,算力硬件全面调整;周二,PCB 等方向回暖;周三,半导体重新承压,PCB 内部也出现分化。医药、地产和消费则在后半周接力活跃。
周二的修复值得拆开看:PCB、元件、AI 营销与数字媒体走强,固态电池也表现活跃,这说明部分方向出现买盘回补,整体资金参与仍偏谨慎。
到了周三,银行与地产支撑沪指,创新药、CRO 保持活跃,半导体和消费电子走弱,创业板仍收跌。
A 股科技目前更接近细分方向的修复,持续性尚未确认。 PCB 的涨价与订单预期、AI 应用的商业化想象、固态电池的产业政策,各有不同催化;算力硬件和半导体权重则仍承受调整压力。不能因为几个科技题材反弹,就提高对整个成长板块的判断。
接下来,科技修复需要看到三个条件逐步配合:龙头止跌、上涨成交恢复、强势从少数题材扩散到更多产业链公司。节前成交偏低,可以解释观望,却不足以证明卖压已经消化。
港股全周恒生指数下跌 2.19%,收于 23972.29 点;恒生科技指数下跌 3.57%,收于 4157.94 点
10 月 2 日,在 A 股休市、南向资金缺席的情况下,恒指单日下跌约 2.6%,成交约 1458 亿港元,金融和科技权重拖累指数,严重破位的情况下,加上南向资金的缺位,需要找到回升方向的难度正在越来越大。
港股应继续区分硬件需求、平台盈利与大模型商业化。 AI 投入增加可以推动硬件订单,也可能增加模型公司的成本;技术进步扩大应用市场,同时可能加剧价格竞争。不同环节的收入增长与利润兑现,未必同步。其中两只大模型股票在美国领军AI公司公布相对低价的模型之后,也将这一利空反应于股价上,充分说明这个区分市场十分日新月异的表现。
美股科技的相对强势,为港股提供了情绪线索。港股能否跟进,仍需自己的成交、盈利预期和权重表现确认。南向资金恢复参与后的价格承接,尤其值得观察。
本周最重要的宏观现象,是政策预期与长期利率没有同步改善。
然而,美国财政部数据显示,10 月 2 日的 2 年、10 年和 30 年期美债收益率仍分别约为 4.83%、5.28% 和 5.63%
周五的反应尤其有代表性:就业数据公布后,美债收益率先下行,股票上涨;随后油价收复部分跌幅,10 年期收益率回升至约 5.28%,股票也收窄了盘中涨幅。
如果利率上行伴随经济和利润改善,部分企业仍能上涨;如果主要来自通胀、债券供给或期限风险补偿增加,估值受到的压力就更难用盈利增长抵消。
截至 10 月 2 日,后续观察应围绕这一关系展开:美债趋稳时,科技上涨能否扩散;美债继续上行时,龙头能否依靠盈利保持强势。对 A 股和港股,则还要检验海外科技表现能否转化为本地订单预期、成交恢复与价格承接。
风险提示
本报告基于所提供的周度市场数据整理,仅用于信息参考,不构成任何投资建议或收益承诺。市场表现可能快速变化,历史或单周表现不能代表未来结果。