2026-09-21—2026-09-27|A股走弱下的行业轮动加快
执行摘要
本周A股代表指数整体走弱,表现弱于亚太主要市场及美股,行业绝对上涨范围也较上周收窄。商品表现出现分化,布伦特原油小幅上涨,贵金属则普遍走弱。与此同时,跑赢沪深300的行业数量增加,行业收益集中度下降,表明相对收益分布更为分散。煤炭、石油石化由后位跃升,通信、机械设备和有色金属则明显回落,行业领先位置呈现显著的周度轮动。价格与成交额变化仅部分一致,行业活跃度尚未形成统一方向。
全球市场比较
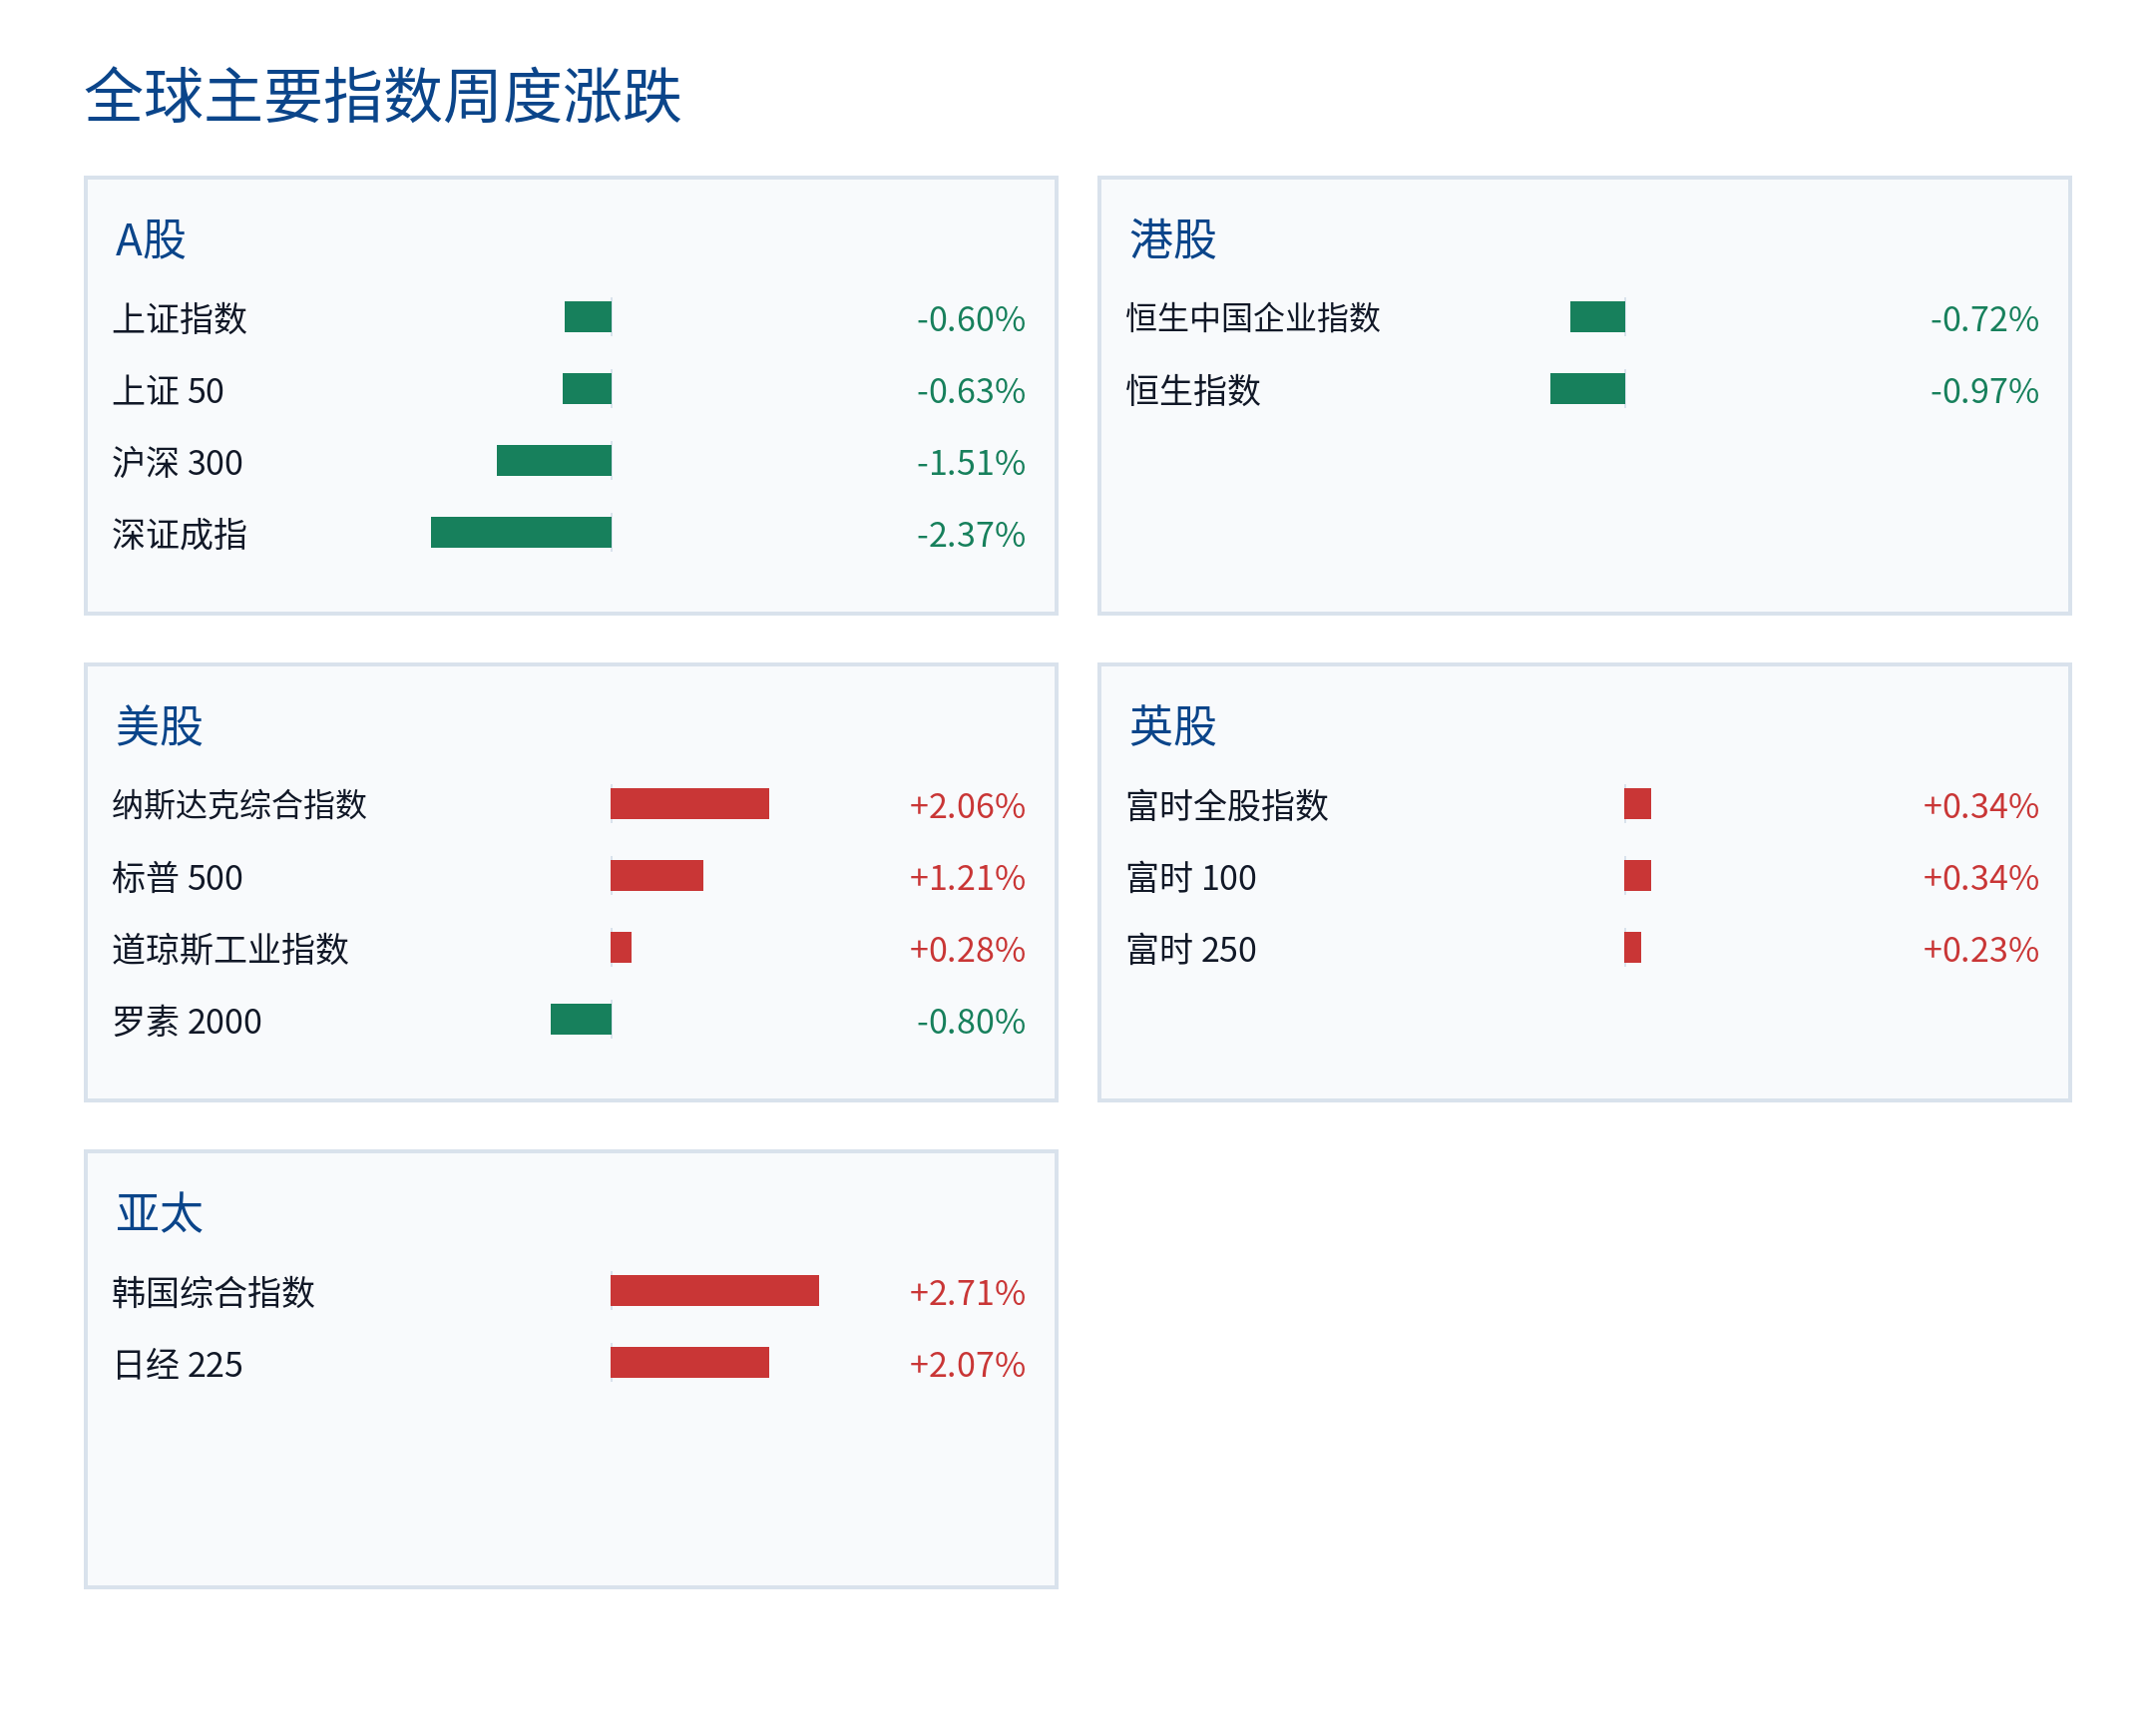
本周亚太市场及美股多数主要指数偏强,港股与A股走弱,其中A股代表指数跌幅相对更明显。韩国综合指数上涨+2.71%、日经225上涨+2.07%,纳斯达克综合指数上涨+2.06%;美股内部亦存在分化,标普500上涨+1.21%、道琼斯工业指数上涨+0.28%,罗素2000下跌-0.80%。恒生指数下跌-0.97%,上证指数下跌-0.60%,沪深300下跌-1.51%,深证成指下跌-2.37%。全球主要权益市场本周表现分化,A股处于相对偏弱一侧。
商品市场信号
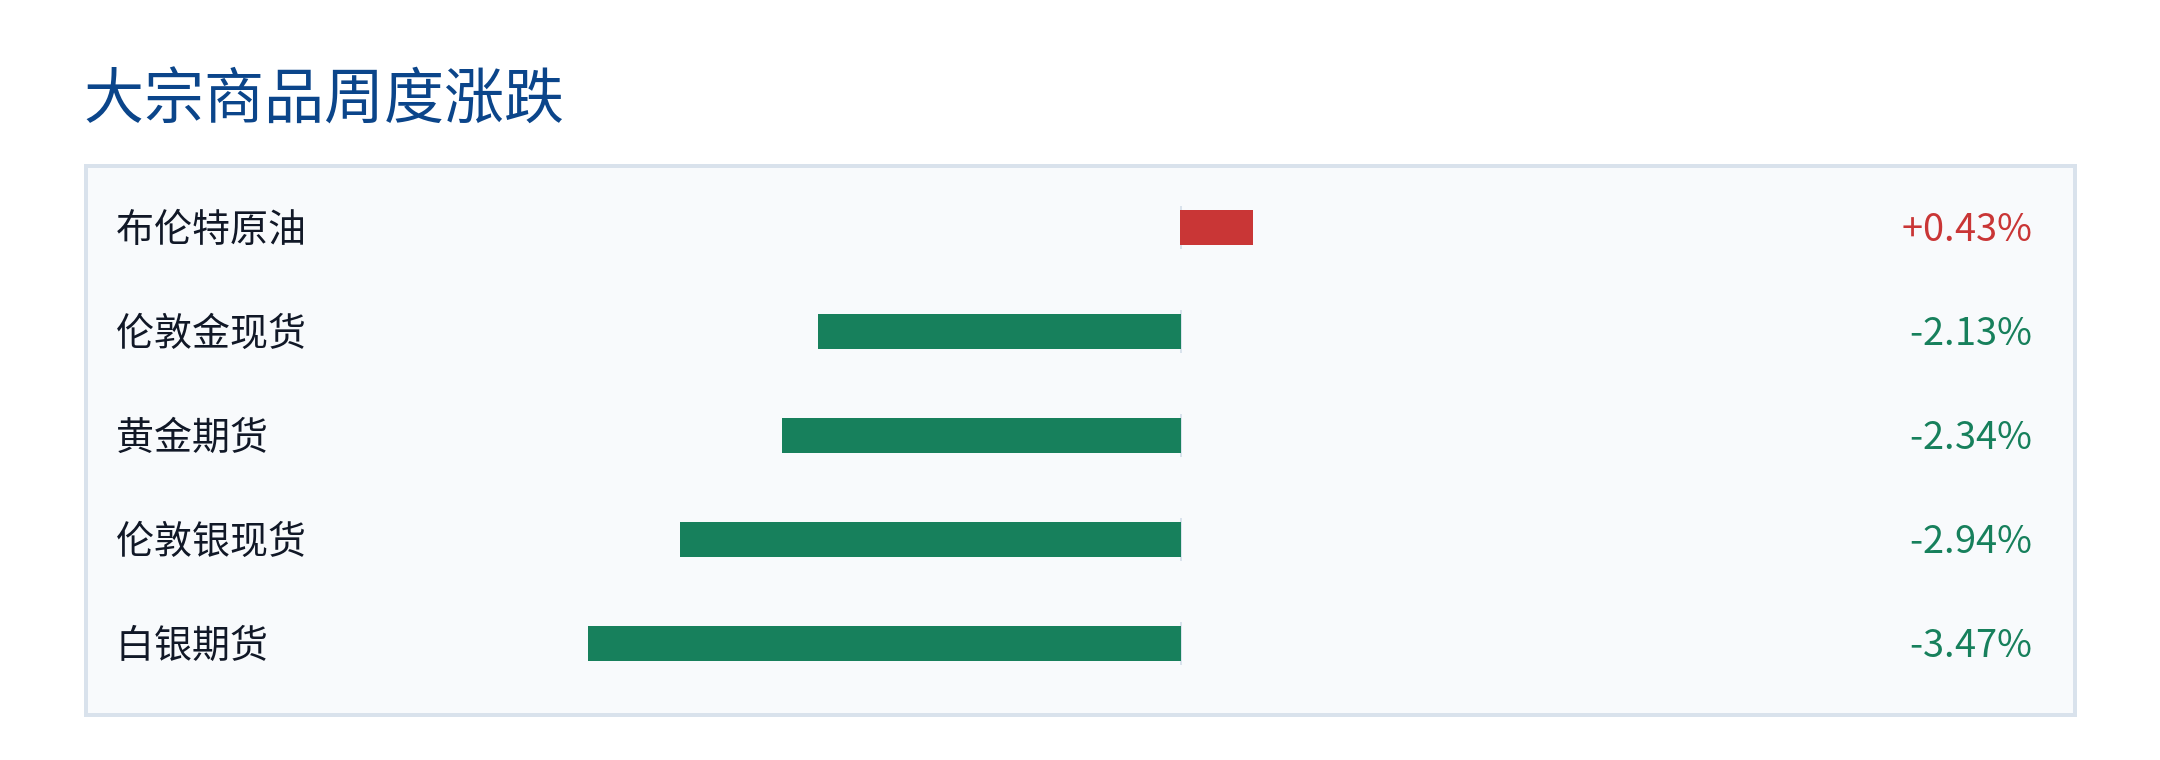
本周商品表现分化,布伦特原油小幅上涨,贵金属普遍走弱。布伦特原油上涨+0.43%;伦敦金现货下跌-2.13%、黄金期货下跌-2.34%,伦敦银现货下跌-2.94%、白银期货下跌-3.47%。现有数据不足以判断工业金属的整体表现,因此对商品市场的广泛方向仍需谨慎解读。
A股市场结构与行业轮动
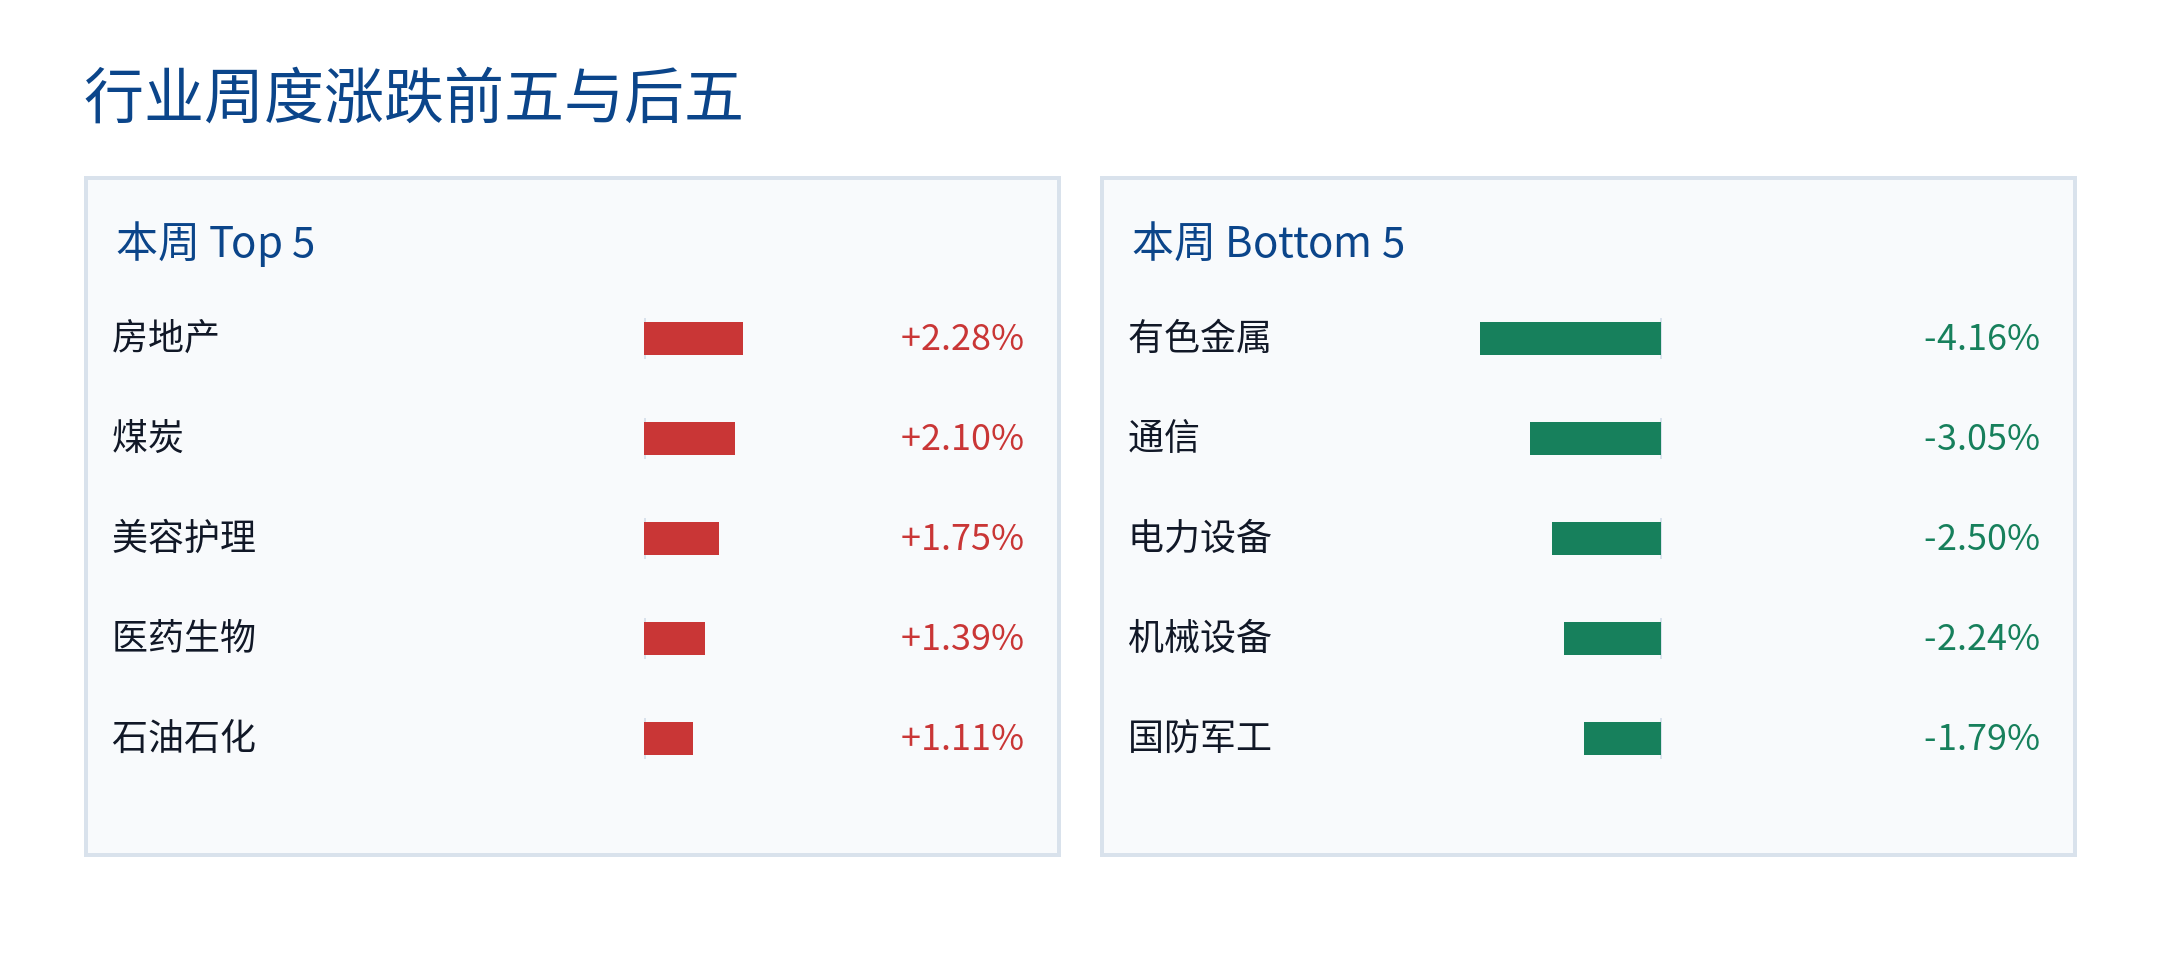
本周行业绝对上涨范围较上周收窄,但跑赢沪深300的行业范围扩大,行业相对收益分布更为分散,领先格局呈现明显轮动。31个行业中仅9个上涨,占29.0%,低于上周的16个和51.6%;但21个行业跑赢沪深300,占67.7%,高于上周的16个和51.6%。领涨行业平均收益为+2.04%,行业收益中位数为-0.77%,两者差距为+2.81%,低于上周的+4.31%,反映收益集中度有所下降。煤炭由上周第29位升至本周第2位,石油石化由第31位升至第5位;通信由第2位降至第30位,机械设备由第5位降至第28位。行业排名变动较快,尚不足以据此确认持续趋势。
A股价格与成交活跃度
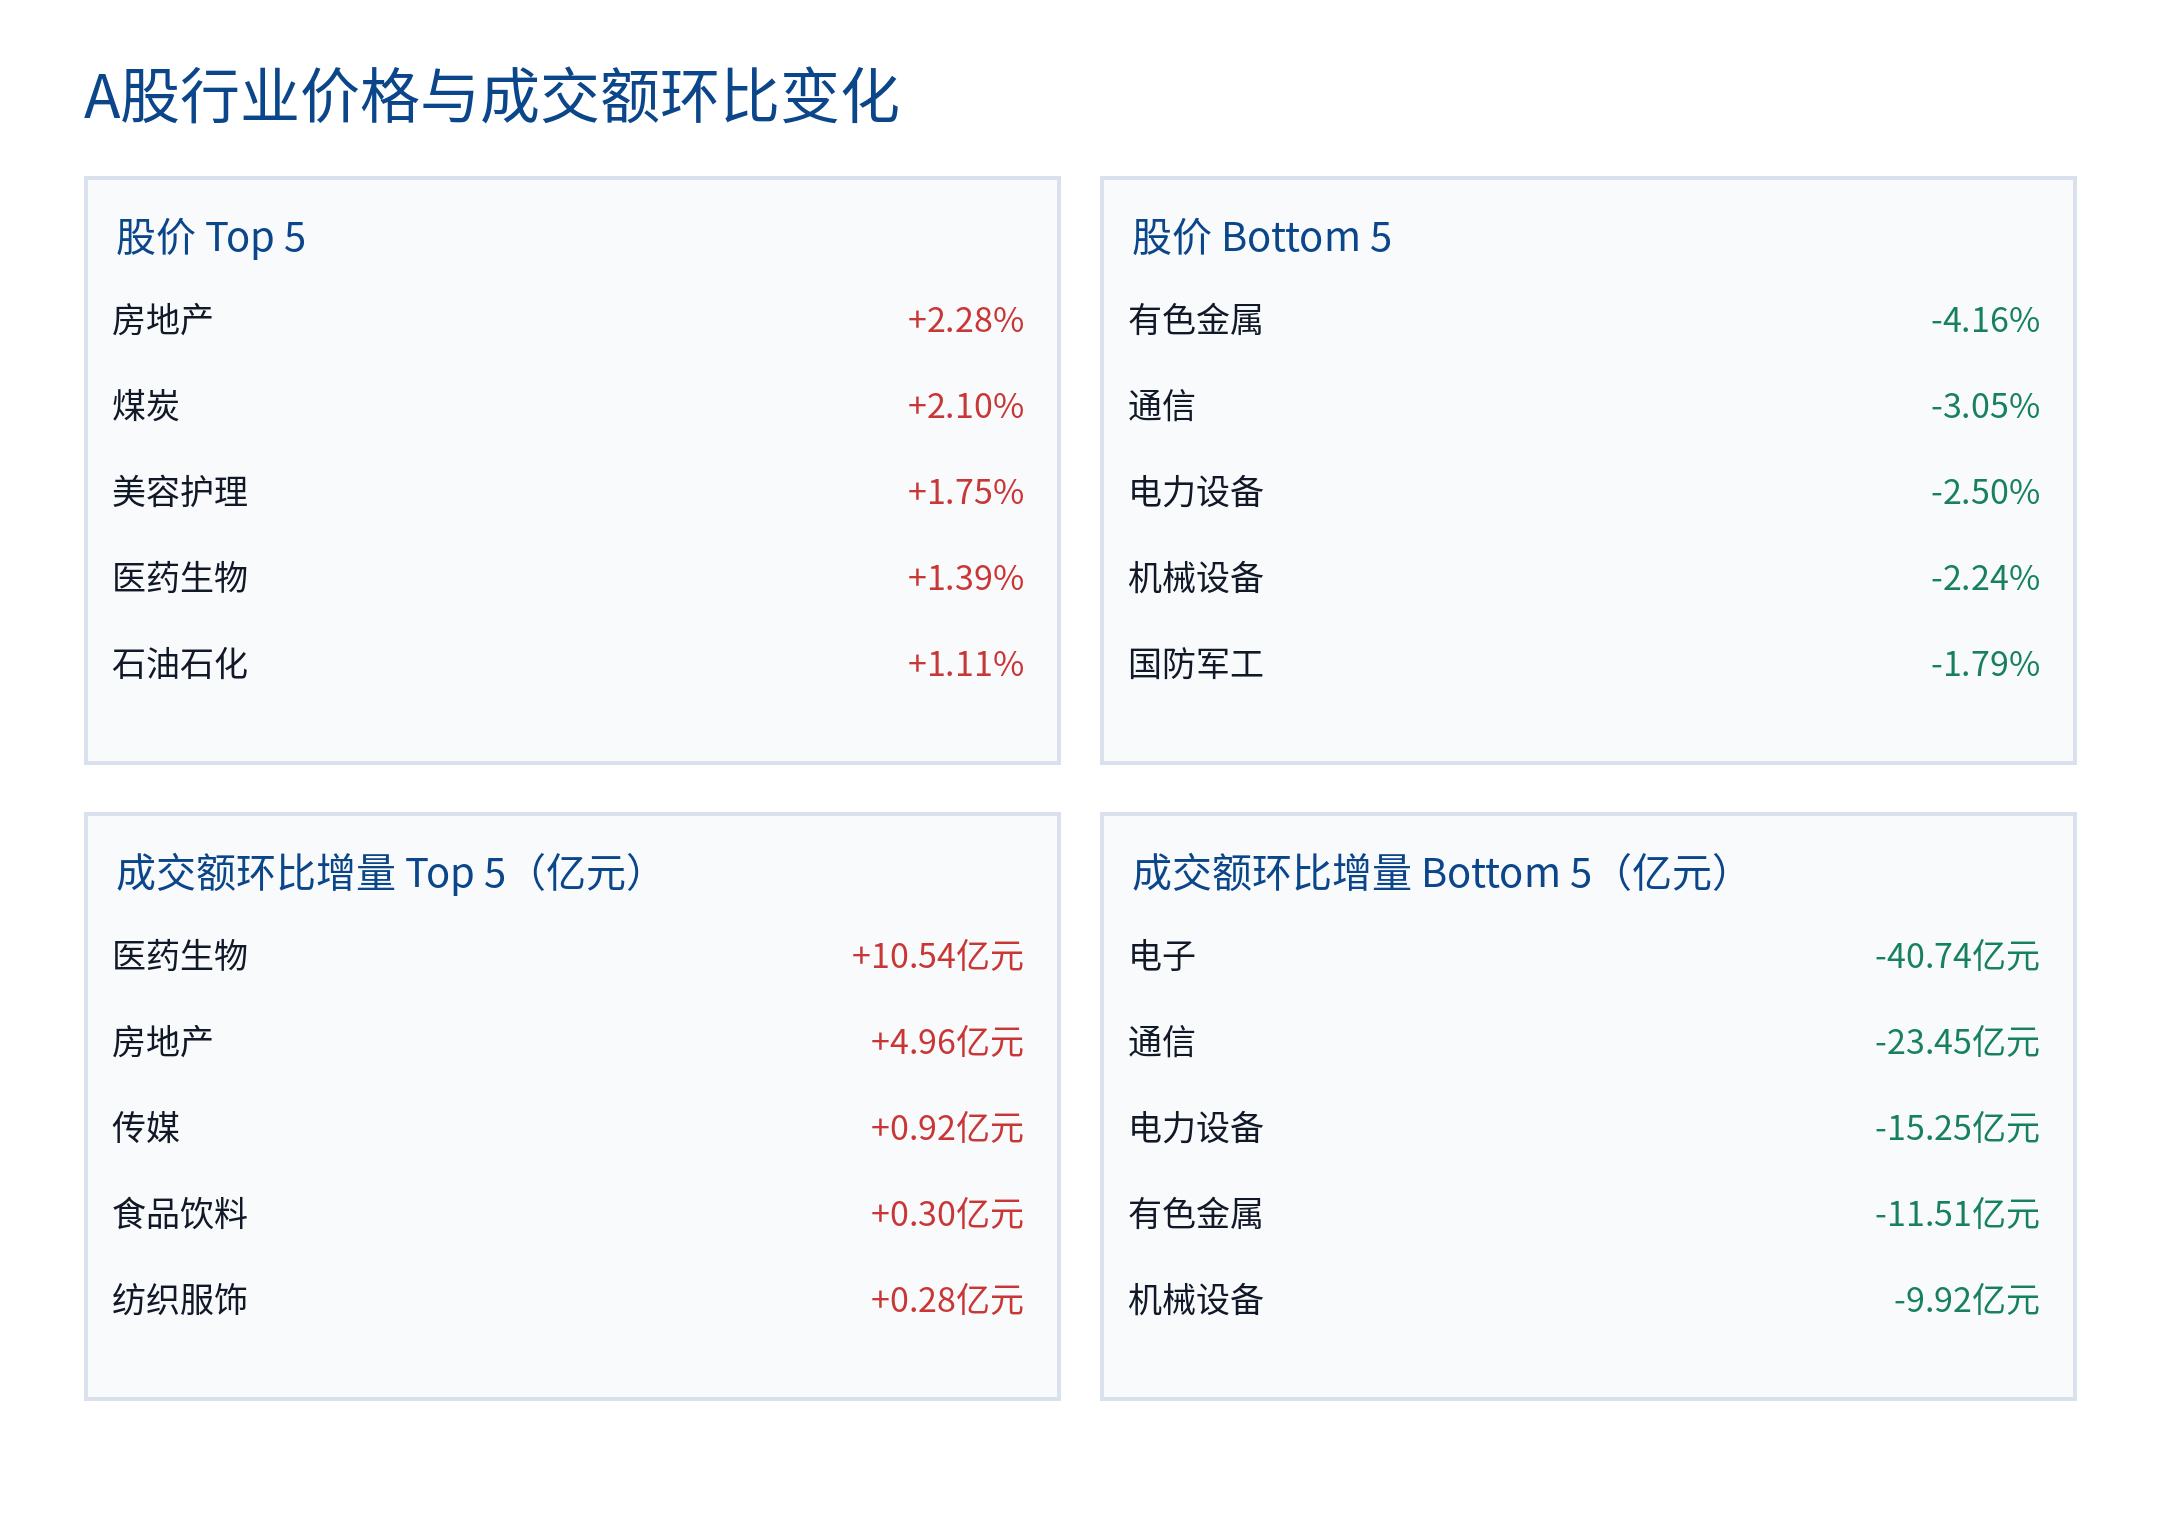
行业价格表现与本周成交额较上周的变化仅部分一致,未呈现统一对应关系。房地产上涨+2.28%、成交额增加+4.96亿元,医药生物上涨+1.39%、成交额增加+10.54亿元;通信下跌-3.05%、成交额减少-23.45亿元,电力设备下跌-2.50%、成交额减少-15.25亿元。有色金属下跌-4.16%、成交额减少-11.51亿元,机械设备下跌-2.24%、成交额减少-9.92亿元。与此同时,煤炭和石油石化上涨但成交额下降,传媒和食品饮料成交额增加但价格走弱,说明成交额环比变化不能单独解释行业价格强弱。
后续观察
后续可关注上涨行业数量及跑赢沪深300的行业数量变化,以跟踪行业表现广度。煤炭、石油石化和美容护理等本周转强行业的排名表现,以及通信、机械设备和有色金属等本周落后行业的排名变化,也有待持续观察。同时,关注行业价格表现与成交额相对上周变化之间是否仍仅保持部分一致。
分析师观点
2026 年 9 月 21 日—9 月 25 日
A 股因 9 月 25 日中秋休市,统计截至 24 日;港股、美股截至 25 日。
这一周最值得关注的变化,是上一周的科技修复没有在三个市场同步延续。美股在 AI 催化下继续上涨,港股冲高回落,A 股则在周初反弹后回吐涨幅。相同的产业故事,遇到不同的资金池和持仓结构,公司基本面,市场情况,最终产生了不同的价格变化表现。
科技的反弹在各个市场呈现了完全不同的情况,但行情对买入价格、盈利兑现,具体板块的宏观基本面情况和资金承接的要求正在提高。上周提出的阶段性做多窗口,在美股得到部分验证,在港股和 A 股则遇到了阻力。
美股:AI 支撑上涨,高利率继续限制行情广度
美股结束连续两周下跌。按美联社周五收盘统计,标普 500 全周上涨约 1.2%,纳斯达克综合指数上涨 2.06%,道指上涨 0.3%。科技领先、小盘落后的格局仍然明显。
周内行情围绕两股力量展开。周初,Meta 新智能体 Muse 的市场反响提振了 AI 交易,油价回落也改善了风险偏好;周中,美国 PMI 强于预期、联储官员言论偏鹰,推动美债收益率上行,股票随之回吐部分涨幅。纳斯达克当周研究指出,10 年期美债收益率升至约 5.15%,纳斯达克 100 指数全周仍上涨约 3%。
这说明,产业催化能够阶段性抵消利率压力,但受益范围有限。大型科技公司的增长预期仍吸引资金,小盘企业则更容易受到融资成本和经济不确定性的影响。美股科技的走高以及反弹表现具有韧性,但“指数接近新高”尚不能证明整体市场同步转强。如果上涨继续集中在少数龙头,组合收益会更依赖选股,强势方向也更容易因交易拥挤而放大波动。
对 AI 主线,可以进一步区分应用需求增长与硬件订单兑现。应用活跃度提高,为算力需求提供了线索;最终能够支撑估值的,仍是收入、利润与现金流的持续改善。但是缺少后续利好消息会导致估值缺乏后续支撑,会继续盘整。
港股:冲高回落,南向缺席放大承接压力
港股周初一度站上 25000 点,随后连续三个交易日回调。恒生指数全周下跌0.97%,收于 24510.09 点;恒生科技指数下跌 2.13%,收于 4311.78 点;国企指数下跌 0.72%。科技再次弱于大盘。
周五的成交变化尤其值得注意。内地中秋休市、南向资金暂停参与,港股主板成交缩减至约 1022 亿港元。恒指盘中曾跌至约 24275 点,尾盘收窄跌幅,但未能扭转当日下跌;平台科技、保险及石油股份普遍承压。
我的理解是,南向缺席使港股原有的承接压力更加明显。不过,全周走弱不能全部归因于周五资金暂停:指数此前已经连续回落,说明周初反弹尚未形成稳定趋势。充分说明外资对港股的看好程度在北水没有托举的情况下十分令人担忧。
港股的修复条件仍需验证,重点看资金恢复参与之后,价格能否真正企稳。如果成交回升、平台权重与恒科同步改善,反弹的可信度才会提高;如果资金参与恢复后指数仍持续走弱,就需要重新评估盈利预期和估值压力。
A 股:反弹未能延续,成交后半周降温
A 股四个交易日内主要指数集体收跌。上证指数全周下跌 0.60%,收于 3888.37 点;深证成指下跌 2.37%,创业板指下跌 2.48%,科创 50 下跌 1.86%。沪深两市日均成交约1.90 万亿元
这里需要把全周成交与最后一个交易日分开理解:周均成交增加,说明前半周参与度尚可;后半周成交减少、价格同步下跌,则反映买方承接转弱。
结构上,周四 PCB、CPO 等 AI 硬件方向回调,黄金及工业金属承压,银行和风电设备相对较强;从全周行业表现看,房地产、煤炭领先,有色金属落后
我的观点:上周科技放量反攻所形成的乐观预期,本周没有得到连续承接。 节前观望可以解释部分交易降温,但成长指数跌幅更大、科技方向同步回调,也说明资金对继续追高的意愿不足。
科技主线仍值得研究,短期判断则需要更重视量价配合:调整之后,龙头能否止跌,反弹能否扩大到更多公司,上涨时成交能否持续增加。若这些条件没有改善,仅凭产业利好密集出现,还不足以提高对行情持续性的判断。
黄金当周走弱。这也修正了上一期对黄金韧性的评价:长期配置逻辑可以继续研究,短期走势仍会受到美元和利率变化影响。暂时应等待价格与宏观条件重新配合,再评估向上修复的力度
本周最需要更新的是三点:美股科技走强,没有自动带动港股和 A 股;产业利好仍需成交与价格确认;缩量调整是否接近结束,要由后续承接决定。
风险提示
本报告基于所提供的周度市场数据进行描述,不构成投资建议。单周价格、行业排名及成交额变化可能具有较强波动性,且不足以确认趋势延续。